
Uma empresa pode aumentar o faturamento, conquistar novos clientes e apresentar lucro no balanço, mas ainda sim enfrentar dificuldades para pagar fornecedores, salários e outras obrigações. Essa situação costuma surpreender empresários que associam bons resultados comerciais à disponibilidade de dinheiro.
O problema é que vender mais não significa, necessariamente, receber mais no mesmo período. Enquanto parte das receitas ainda está prevista para os próximos meses, despesas e compromissos financeiros continuam exigindo pagamentos.
É nesse cenário que o fluxo de caixa se torna uma ferramenta indispensável para a gestão. Quando bem estruturado, ele permite compreender a movimentação dos recursos, antecipar necessidades financeiras e tomar decisões com maior previsibilidade.
Entretanto, erros aparentemente simples podem comprometer esse controle e gerar consequências para toda a operação.
A seguir, conheça 15 falhas que sua empresa deve evitar e entenda como melhorar a gestão financeira para sustentar o crescimento do negócio.
O que é fluxo de caixa e por que ele é importante para a empresa?
O fluxo de caixa é um instrumento de controle e planejamento financeiro que registra as entradas e saídas de recursos de uma empresa em determinado período.
Seu objetivo é demonstrar a movimentação do dinheiro e permitir que os gestores avaliem a disponibilidade financeira para cumprir compromissos, financiar operações e realizar investimentos.
Segundo o Sebrae, esse acompanhamento deve considerar tanto os recebimentos e pagamentos realizados quanto as movimentações futuras previstas. Isso significa que o controle não deve se limitar à conferência do saldo bancário.
Uma empresa pode ter dinheiro disponível hoje e, mesmo assim, enfrentar dificuldades na semana seguinte, quando pagamentos relevantes vencerem antes da entrada de novas receitas.
Por isso, é importante distinguir duas perspectivas:
- Fluxo de caixa realizado: apresenta os recebimentos e pagamentos que efetivamente ocorreram;
- Fluxo de caixa projetado: estima as entradas, saídas e disponibilidades futuras, permitindo antecipar possíveis insuficiências de recursos.
Essas informações também ajudam a identificar a necessidade de capital de giro, acompanhar a liquidez e avaliar a capacidade de financiar o crescimento.
Ou seja, a ferramenta funciona melhor quando integra uma estrutura de gestão financeira empresarial com informações confiáveis, processos definidos e acompanhamento periódico.
Quais são os 15 erros que prejudicam o fluxo de caixa da empresa?
1. Não registrar todas as entradas e saídas
Deixar pequenas despesas fora do controle pode parecer inofensivo. Entretanto, quando isso acontece com frequência, a empresa perde a capacidade de identificar para onde os recursos estão sendo direcionados.
Pagamentos emergenciais, tarifas bancárias, reembolsos e gastos operacionais precisam ser registrados corretamente. Sem informações completas, o saldo gerencial pode não corresponder à realidade financeira.
Como evitar: estabeleça uma rotina de atualização dos lançamentos e conciliação com extratos bancários. Também é importante definir responsáveis pelos registros e pela conferência das informações.
2. Confundir lucro com dinheiro disponível
Esse é um dos erros mais relevantes para empresas em crescimento. O lucro contábil representa o resultado econômico apurado conforme as regras de reconhecimento de receitas, custos e despesas.
Já a disponibilidade financeira depende do dinheiro efetivamente recebido e pago. Imagine uma empresa que realizou R$ 300 mil em vendas durante o mês, mas receberá a maior parte desse valor apenas nos 60 dias seguintes.
Mesmo que essas operações contribuam para o lucro do período, o negócio precisará de recursos para manter suas atividades até os recebimentos ocorrerem. Essa diferença explica por que empresas lucrativas também podem enfrentar dificuldades de liquidez.
Como evitar: acompanhe separadamente os resultados contábeis, os saldos financeiros e a geração operacional de caixa. Essas informações são complementares, mas não representam a mesma coisa.
3. Não elaborar um fluxo de caixa projetado
Registrar as movimentações passadas é importante, mas insuficiente para orientar decisões futuras. Sem projeções, a empresa pode descobrir tarde demais que não terá recursos disponíveis para determinados compromissos.
O planejamento deve considerar contas a receber, pagamentos programados, despesas recorrentes, investimentos e outras movimentações previstas. Também precisa incorporar possíveis atrasos, sazonalidades e mudanças no comportamento das receitas.
Como evitar: elabore projeções para diferentes horizontes, com detalhamento adequado à operação. Em negócios com maior volatilidade, pode ser necessário acompanhar períodos mais curtos e atualizar as estimativas com maior frequência.
4. Ignorar os prazos de recebimento e pagamento
Vender a prazo e pagar fornecedores antecipadamente pode criar uma diferença importante entre a saída e a entrada de dinheiro. Considere uma distribuidora que paga suas mercadorias em 30 dias, mas recebe dos clientes somente após 60 dias.
Nesse intervalo, precisa financiar a operação com recursos próprios ou de terceiros. Quanto maior o volume de vendas nessas condições, maior pode ser a necessidade de capital de giro.
Como evitar: acompanhe os prazos médios de recebimento e pagamento. Sempre que possível, negocie condições comerciais que reduzam os desequilíbrios, sem comprometer relacionamentos e margens.
5. Não acompanhar a inadimplência dos clientes
Receitas previstas não devem ser tratadas como dinheiro garantido. Atrasos de pagamento reduzem a previsibilidade financeira e podem comprometer obrigações que dependiam desses recebimentos.
O problema se agrava quando a empresa mantém suas projeções inalteradas, mesmo diante de sinais de inadimplência. Uma carteira de clientes concentrada também exige atenção, pois o atraso de um único contrato relevante pode afetar significativamente a disponibilidade de recursos.
Como evitar: monitore vencimentos, atrasos e concentração de recebíveis. Atualize as projeções conforme o risco de recebimento e adote processos de cobrança adequados ao relacionamento comercial.
6. Misturar as finanças pessoais dos sócios com as da empresa
Retiradas sem planejamento dificultam a compreensão da situação financeira do negócio. Quando as despesas pessoais são pagas diretamente com recursos empresariais, os registros deixam de refletir adequadamente as necessidades operacionais.
Essa prática também pode gerar problemas contábeis, tributários e societários.
Como evitar: estabeleça regras de remuneração, distribuição de lucros e outras retiradas, respeitando as exigências legais e a capacidade financeira da organização. Separar os recursos da empresa dos recursos pessoais dos sócios é essencial para manter informações confiáveis e responsabilidades claras.
7. Manter estoques acima da necessidade operacional
Estoque representa recursos aplicados em mercadorias, matérias-primas ou produtos que ainda não foram convertidos em vendas e recebimentos. Quando os volumes são maiores do que a necessidade operacional, parte do capital permanece imobilizada.
Além disso, determinados produtos podem sofrer perdas, obsolescência ou custos adicionais de armazenagem. Isso não significa que toda empresa deva trabalhar com estoques mínimos.
O volume adequado depende da demanda, dos prazos de reposição e das características da operação.
Como evitar: acompanhe o giro dos produtos, revise as previsões de demanda e integre as decisões de compra ao planejamento financeiro.
8. Desconsiderar despesas sazonais e obrigações tributárias
Nem todos os pagamentos ocorrem mensalmente. Tributos, encargos trabalhistas, décimo terceiro salário, manutenções e renovações contratuais podem concentrar desembolsos em períodos específicos.
Quando essas obrigações não são previstas, a empresa pode interpretar um saldo temporariamente elevado como recurso livre para investimentos ou distribuições. O resultado aparece quando os vencimentos se aproximam e o dinheiro já foi comprometido.
Como evitar: mantenha um calendário financeiro com obrigações recorrentes e sazonais. Inclua os desembolsos nas projeções e atualize os valores conforme as informações disponíveis.
9. Não manter uma reserva adequada de liquidez
Imprevistos fazem parte da atividade empresarial. Um cliente pode atrasar um pagamento relevante, um equipamento pode exigir manutenção emergencial ou a demanda pode cair temporariamente.
Empresas sem uma margem financeira compatível com seus riscos podem precisar recorrer rapidamente a crédito, vender ativos ou adiar compromissos.
Como evitar: avalie a necessidade de uma reserva de liquidez considerando custos fixos, volatilidade das receitas, exposição a riscos e acesso a outras fontes de recursos. Não existe um valor universal adequado a todos os negócios. A reserva precisa refletir as características e as necessidades da organização.
10. Investir sem avaliar o impacto no caixa
Expandir uma unidade, contratar profissionais ou adquirir equipamentos pode representar uma oportunidade importante de crescimento. Entretanto, investimentos exigem recursos antes que seus benefícios financeiros sejam concretizados.
Uma nova operação pode levar meses para alcançar o volume de vendas esperado. Enquanto isso, despesas adicionais precisam ser financiadas. Quando a empresa não considera esse intervalo, uma expansão comercialmente promissora pode provocar dificuldades financeiras.
Como evitar: avalie o desembolso inicial, as necessidades adicionais de capital de giro, o prazo de recuperação e os diferentes cenários de retorno. A decisão deve estar conectada ao planejamento estratégico empresarial, considerando não apenas o potencial de crescimento, mas a capacidade de financiar sua execução.
11. Utilizar crédito para cobrir desequilíbrios recorrentes
Empréstimos e antecipações de recebíveis podem ser instrumentos legítimos de financiamento. O problema surge quando a empresa depende constantemente dessas alternativas para pagar despesas operacionais sem investigar as causas da insuficiência financeira.
Nessas condições, juros e encargos podem ampliar a pressão sobre os resultados. Também existe o risco de comprometer recebimentos futuros, mantendo o ciclo de dependência.
Como evitar: antes de contratar crédito, identifique se a necessidade decorre de sazonalidade, crescimento, descasamento de prazos ou problemas estruturais de rentabilidade.
A decisão deve considerar o custo total da operação, a capacidade de pagamento e os efeitos sobre os períodos seguintes.
12. Não acompanhar o ciclo financeiro da empresa
O ciclo financeiro representa, de forma simplificada, o intervalo entre o pagamento aos fornecedores e o recebimento pelas vendas, considerando a dinâmica de estoques e prazos comerciais.
Quanto maior esse intervalo positivo, mais tempo a empresa precisa financiar suas operações antes de recuperar os recursos aplicados. Esse indicador merece atenção especial em indústrias, distribuidoras e empresas com vendas a prazo.
Segundo as orientações do Sebrae sobre capital de giro, os recursos financeiros precisam sustentar os estoques, os prazos concedidos aos clientes e os compromissos operacionais.
Como evitar: acompanhe o prazo médio de estocagem, o prazo médio de recebimento e o prazo médio de pagamento. Utilize essas informações para identificar possibilidades de melhorar o ciclo financeiro.
13. Trabalhar com projeções excessivamente otimistas
Projetar crescimento é importante. Entretanto, estimativas financeiras precisam considerar a capacidade real de execução da empresa. Prever aumento expressivo nas vendas, redução imediata de custos ou recebimentos sem atrasos pode gerar uma percepção artificial de disponibilidade financeira.
Quando essas premissas não se confirmam, compromissos assumidos com base nas projeções podem se tornar difíceis de cumprir.
Como evitar: construa cenários com diferentes hipóteses de receita, custos e prazos de recebimento. As estimativas precisam ser justificáveis e revistas conforme surgem novas informações.
O objetivo não é eliminar a incerteza, mas compreender como ela pode afetar a situação financeira.
14. Não analisar os desvios entre o previsto e o realizado
Elaborar projeções e não acompanhar sua execução reduz significativamente a utilidade do planejamento. Se a empresa esperava receber R$ 500 mil em determinado período, mas recebeu R$ 380 mil, é necessário compreender a diferença.
O desvio pode estar relacionado a atrasos, redução de vendas, mudanças contratuais ou premissas inadequadas. Sem essa análise, os mesmos erros podem continuar aparecendo nas projeções seguintes.
Como evitar: estabeleça uma rotina de comparação entre valores previstos e realizados. Identifique as causas das diferenças e ajuste as estimativas. O acompanhamento deve produzir decisões, e não apenas relatórios.
15. Tomar decisões financeiras sem acompanhar indicadores
O saldo bancário apresenta apenas uma parte da situação financeira. Para compreender a capacidade de cumprir compromissos e sustentar o crescimento, é necessário acompanhar indicadores relacionados à liquidez, endividamento, capital de giro e geração operacional de caixa.
Analisar os números isoladamente também pode provocar interpretações equivocadas. Um aumento no faturamento, por exemplo, pode ser acompanhado de maior necessidade de financiamento das operações.
A gestão à vista contribui para organizar indicadores relevantes e torná-los parte da rotina de acompanhamento e decisão das lideranças.
Como evitar: selecione métricas compatíveis com o negócio, defina responsáveis e estabeleça reuniões periódicas para avaliar resultados e encaminhar ações corretivas.
Como corrigir os erros e melhorar a gestão do fluxo de caixa?
Identificar problemas é importante, mas a melhoria financeira depende de transformar o diagnóstico em ações consistentes. O primeiro passo é garantir a confiabilidade das informações. Sem registros completos e atualizados, qualquer projeção estará sujeita a distorções.
Em seguida, é necessário revisar a relação entre recebimentos, pagamentos, estoques e compromissos futuros.
A tabela abaixo reúne alguns problemas e medidas que podem ajudar nesse processo.
| Problema identificado | Consequência financeira | Ação corretiva |
| Recebimentos sem previsão | Risco de insuficiência de recursos em datas críticas | Atualizar a projeção de recebíveis e acompanhar atrasos |
| Estoques excessivos | Recursos imobilizados e maior necessidade de capital de giro | Revisar o giro e planejar compras conforme a demanda |
| Investimentos sem planejamento | Comprometimento da liquidez e aumento do endividamento | Projetar desembolsos, capital de giro adicional e cenários de retorno |
| Dependência recorrente de crédito | Aumento de custos financeiros e pressão sobre os períodos seguintes | Investigar as causas do desequilíbrio e estruturar alternativas |
| Ausência de análise dos desvios | Erros persistentes nas projeções financeiras | Comparar previsto e realizado e revisar as premissas |
| Falta de indicadores | Decisões baseadas em informações parciais | Definir métricas prioritárias e uma rotina de acompanhamento |
As ações precisam ser ajustadas às características da organização.
Uma indústria com estoques elevados e prazos longos de recebimento terá necessidades diferentes das de uma empresa de serviços com contratos recorrentes e pagamentos antecipados.
Por isso, não basta adotar ferramentas ou aumentar a frequência dos relatórios. A gestão precisa compreender quais fatores realmente influenciam a disponibilidade financeira. Também é importante definir quem responde pela atualização dos dados, pela análise dos resultados e pelas decisões decorrentes dessas informações.
A combinação entre processos claros e responsabilidades bem estabelecidas permite que a administração financeira deixe de ser apenas uma atividade de controle e passe a contribuir para a estratégia do negócio.
Quais indicadores ajudam a acompanhar a geração de caixa?
A qualidade das decisões financeiras depende da interpretação conjunta de diferentes indicadores. O saldo disponível informa quanto dinheiro a empresa possui em determinado momento.
Entretanto, não explica sozinho como os recursos foram gerados nem quais compromissos precisarão ser cumpridos. Para uma avaliação mais completa, alguns indicadores merecem atenção.
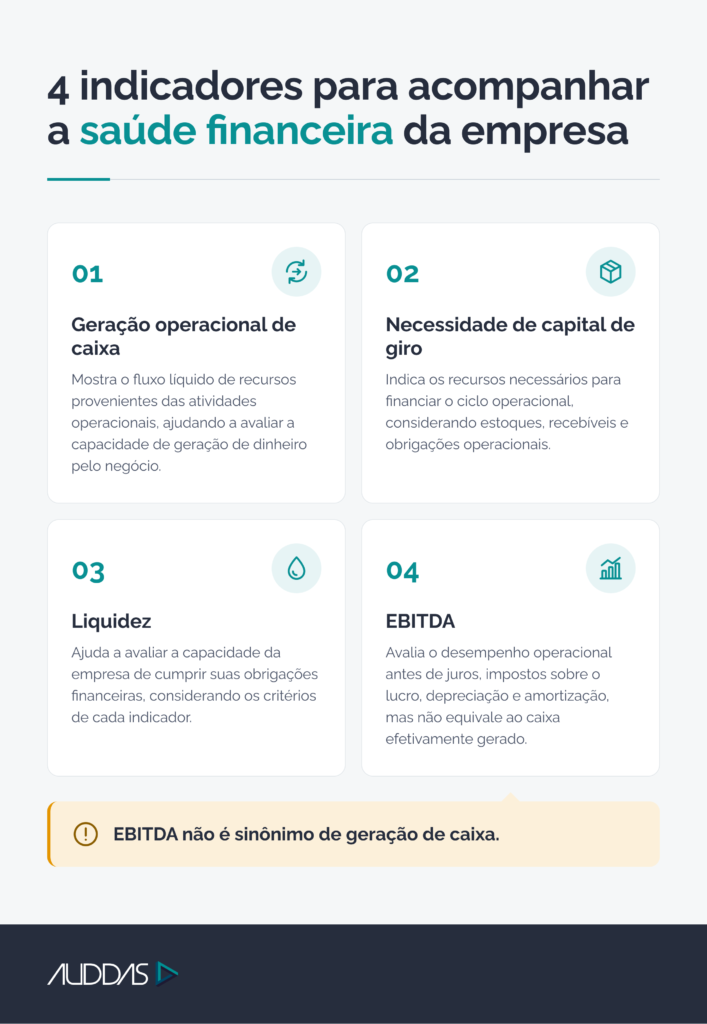
Geração operacional de caixa
Demonstra a movimentação líquida de recursos proveniente das atividades operacionais, considerando recebimentos e pagamentos associados à operação. É importante para avaliar se as atividades do negócio estão contribuindo financeiramente para sua sustentação.
Isso porque essa análise deve considerar também as variações de contas a receber, estoques e obrigações operacionais.
Necessidade de capital de giro
Representa, em termos gerenciais, os recursos necessários para financiar o ciclo operacional, considerando a relação entre ativos e passivos operacionais de curto prazo. Seu comportamento depende das condições comerciais, dos estoques e da dinâmica das operações.
Uma empresa em expansão pode precisar de mais capital de giro mesmo quando apresenta aumento de lucro.
Liquidez
Os indicadores de liquidez ajudam a avaliar a capacidade de cumprir obrigações conforme os critérios de cada métrica. A liquidez corrente, por exemplo, relaciona ativos e passivos circulantes.
Entretanto, ela não substitui o acompanhamento do caixa disponível, pois parte dos ativos pode depender de vendas ou recebimentos futuros.
EBITDA
O EBITDA é um indicador de resultado que desconsidera juros, impostos sobre o lucro, depreciação e amortização. Ele pode ajudar na análise do desempenho operacional, mas não corresponde ao dinheiro efetivamente gerado pela empresa.
Isso acontece porque não incorpora diretamente todos os efeitos das variações do capital de giro, dos investimentos e dos pagamentos financeiros e tributários. A Auddas aprofunda sua utilização no artigo sobre EBITDA e sua importância para o valuation.
Portanto, o indicador deve ser interpretado em conjunto com outras informações, especialmente quando o objetivo é avaliar a capacidade de financiar operações e investimentos.
Como melhorar o fluxo de caixa de uma empresa?
Melhorar a gestão financeira exige uma combinação de disciplina operacional, projeções confiáveis e acompanhamento dos resultados. O processo começa pela organização dos registros de entradas e saídas.
A partir dessas informações, a empresa consegue identificar os compromissos futuros e construir cenários mais realistas. Também é importante avaliar os prazos concedidos aos clientes, as condições negociadas com fornecedores e o volume de recursos aplicado em estoques.
Essas decisões afetam diretamente o capital necessário para sustentar a operação. Outro ponto essencial é envolver as diferentes áreas na gestão financeira. O comercial influencia os prazos de recebimento.
Compras e operações afetam os estoques. A liderança define investimentos e prioridades. Quando essas decisões são tomadas isoladamente, o planejamento perde consistência.
Por isso, a gestão do caixa não deve ser uma responsabilidade restrita ao departamento financeiro. Ela precisa fazer parte das discussões sobre crescimento, rentabilidade e execução da estratégia.
A frequência do acompanhamento também deve ser compatível com as necessidades da empresa. Negócios com maior volatilidade financeira podem exigir controles diários, enquanto análises de médio prazo ajudam a avaliar investimentos e necessidades futuras.
O objetivo é criar uma rotina que permita antecipar problemas, avaliar alternativas e agir antes que a falta de recursos comprometa a operação.
O fluxo de caixa precisa orientar decisões, não apenas registrar movimentações
Uma empresa não se torna financeiramente saudável apenas porque vende mais ou apresenta resultados positivos no demonstrativo contábil.
A sustentabilidade do crescimento também depende da capacidade de transformar receitas em recursos disponíveis, financiar suas atividades e cumprir compromissos nos prazos estabelecidos.
Os 15 erros apresentados mostram que dificuldades financeiras podem surgir de decisões comerciais, operacionais e estratégicas que, isoladamente, parecem adequadas. Prazos de recebimento, estoques, investimentos, endividamento e projeções precisam ser analisados de maneira integrada.
Quando essa visão existe, o acompanhamento financeiro deixa de ser apenas uma rotina administrativa e passa a orientar decisões sobre expansão, eficiência e alocação de capital.
Além disso, uma geração de caixa mais previsível pode fortalecer a capacidade de investimento e contribuir para a geração de valor da empresa, especialmente em organizações que pretendem crescer ou avaliar futuras operações societárias.
A Auddas atua ao lado de empresários para conectar Estratégia, Gestão, Governança e Capital, contribuindo para a construção de negócios mais estruturados e preparados para novos ciclos de crescimento.
Com uma abordagem de dono para dono, a consultoria apoia decisões que envolvem desempenho, organização financeira e geração de valor.
Converse com nossos especialista e descubra como estruturar uma gestão mais eficiente e preparada para o crescimento da sua empresa.