

Receber um aporte pode acelerar o crescimento, mas também muda a estrutura societária e as responsabilidades dos fundadores. Entenda como funciona o venture capital e o que preparar antes de buscar investidores.
Sua empresa encontrou uma oportunidade de crescimento. Existe demanda pelo produto, o mercado apresenta potencial de expansão e os resultados indicam que o negócio pode alcançar um novo patamar. Entretanto, para aproveitar essa oportunidade, será necessário investir em tecnologia, contratar profissionais, ampliar a operação ou conquistar novos mercados.
É nesse momento que muitos empresários começam a considerar a entrada de investidores. Entre as alternativas disponíveis está o venture capital, modalidade de investimento de risco voltada principalmente a empresas com elevado potencial de crescimento.
A possibilidade de receber recursos e contar com a experiência de investidores especializados pode ser interessante. Porém, conseguir um aporte não depende apenas de apresentar uma boa ideia ou demonstrar crescimento nas vendas.
O investidor precisa compreender como o negócio funciona, quais resultados já foram alcançados e o que sustenta suas perspectivas de expansão. Além disso, a entrada de capital pode modificar a participação dos fundadores na empresa, os mecanismos de governança e a maneira como determinadas decisões serão tomadas.
Por isso, antes de buscar um fundo, é importante responder a uma pergunta: sua empresa está preparada para receber investidores e transformar os recursos captados em crescimento?
Neste artigo, você vai entender como funciona o venture capital, quais critérios influenciam a decisão dos fundos e como avaliar a maturidade do seu negócio antes de iniciar uma negociação.
O que é venture capital e como funciona esse investimento?
Venture capital, também chamado de capital de risco, é uma modalidade de investimento direcionada principalmente a empresas com elevado potencial de crescimento e perspectivas de valorização no futuro.
Esse tipo de investimento costuma estar associado a negócios inovadores, startups e empresas que já demonstraram oportunidades de expansão, mas ainda precisam de recursos para desenvolver sua operação.
Em geral, o investidor realiza um aporte em troca de participação societária ou utiliza instrumentos que podem ser convertidos em participação, conforme as condições negociadas. Imagine uma empresa de tecnologia que desenvolveu uma solução para o setor logístico.
O produto já possui clientes, apresenta resultados positivos em sua utilização e pode atender organizações de diferentes regiões. Entretanto, a empresa precisa ampliar sua equipe comercial e investir na infraestrutura tecnológica para alcançar novos mercados.
Um investidor de venture capital pode fornecer parte dos recursos necessários para essa expansão, assumindo os riscos relacionados ao crescimento do negócio. Em contrapartida, espera obter retorno econômico com a valorização de sua participação ao longo do tempo.
Isso não significa que o investimento esteja condicionado exclusivamente ao desempenho comercial. A estratégia, a estrutura societária e os direitos do investidor também influenciam a negociação.
Venture capital é uma empresa ou um fundo de investimento?
É importante diferenciar os conceitos. Venture capital é uma estratégia de investimento, não uma empresa ou um fundo específico.
Uma empresa de venture capital geralmente é uma organização especializada em identificar, avaliar e administrar investimentos em negócios com potencial de crescimento. Dependendo de sua estrutura, pode atuar como gestora de fundos.
Já um fundo de venture capital reúne recursos de investidores para realizar aportes conforme uma política de investimento previamente estabelecida. No Brasil, uma das estruturas utilizadas para esse tipo de operação é o Fundo de Investimento em Participações (FIP).
De acordo com o BNDES, em sua explicação sobre fundos de investimento em empresas e projetos, esses veículos podem apoiar negócios em diferentes estágios de desenvolvimento e estimular práticas de gestão e governança corporativa.
Os FIPs são regulamentados pela Comissão de Valores Mobiliários (CVM), principalmente pela Resolução CVM nº 175 e seu Anexo Normativo IV. A regulamentação específica dos FIPs estabelece regras sobre constituição, funcionamento, ativos permitidos e participação nas decisões das empresas investidas.
Entretanto, nem todo investimento de venture capital precisa ocorrer por meio de um FIP. A estrutura jurídica depende do perfil dos investidores, da companhia e das condições da operação.
Qual é a diferença entre venture capital, private equity e investimento-anjo?
As três modalidades envolvem a disponibilização de capital para empresas, mas costumam apresentar diferenças no perfil dos negócios, nos objetivos dos investidores e na estrutura das operações.
O investimento-anjo geralmente está associado às fases iniciais de desenvolvimento, quando a empresa ainda está validando seu produto, mercado ou modelo de negócios. O venture capital costuma financiar negócios inovadores que demonstram potencial de crescimento acelerado.
Já o investimento de private equity está frequentemente relacionado a empresas com operações mais estabelecidas, nas quais existem oportunidades de expansão, profissionalização ou transformação.
Essas classificações não possuem fronteiras absolutas. Dependendo da estratégia do fundo, os perfis das empresas investidas podem se sobrepor. Confira:
| Critério | Investimento-anjo | Venture capital | Private equity |
| Perfil do negócio | Geralmente em estágio inicial | Negócios com elevado potencial de crescimento | Frequentemente empresas mais maduras |
| Tipo de investidor | Pessoas físicas ou grupos de investidores | Fundos, gestoras e investidores especializados | Fundos e investidores especializados |
| Objetivo típico | Apoiar validação e desenvolvimento | Financiar expansão e escalabilidade | Expandir, consolidar ou transformar a operação |
| Forma de participação | Depende do instrumento utilizado | Participação societária ou instrumentos conversíveis | Participação societária, podendo envolver controle |
| Perfil de risco | Elevado | Elevado | Variável conforme a empresa e a transação |
Para o empresário, a escolha não deve depender apenas do volume de recursos disponível. Ou seja, é necessário compreender quais investidores atuam no estágio atual do negócio, como pretendem contribuir para seu desenvolvimento e quais resultados esperam alcançar.
Como os fundos de venture capital ganham dinheiro?
Os investidores de venture capital buscam retorno principalmente por meio da valorização de suas participações nas empresas investidas. Diferentemente de um empréstimo convencional, o aporte societário não pressupõe necessariamente o pagamento periódico de juros ou a devolução do capital em parcelas.
O investidor assume o risco de que a empresa não alcance o crescimento esperado. Em contrapartida, se o negócio se valorizar, sua participação poderá representar um patrimônio maior no futuro.
Como funciona a valorização de uma participação?
Considere uma empresa avaliada hipoteticamente em R$ 8 milhões antes de receber um aporte. Um fundo decide investir R$ 2 milhões em novas participações societárias.
Nesse cenário simplificado, o valor da empresa após o investimento seria de R$ 10 milhões, e o investidor passaria a deter 20% do capital social, desconsiderando outros instrumentos e ajustes contratuais.
Se a companhia alcançar uma avaliação de R$ 30 milhões no futuro, essa participação de 20% teria um valor teórico de R$ 6 milhões. Entretanto, isso não significa que o fundo já tenha recebido esse montante.
Para realizar o retorno, pode ser necessário vender a participação, participar de uma operação de aquisição ou utilizar outro mecanismo de liquidez.
Também existem riscos de diluição em rodadas posteriores, mudanças nas condições de mercado e redução do valor da companhia. Por isso, o valuation representa uma estimativa sujeita a premissas e negociações, não uma garantia de retorno financeiro.
O que é uma estratégia de saída?
A estratégia de saída, conhecida como exit, representa a maneira pela qual o investidor pretende realizar o retorno de sua participação. Entre as possibilidades estão a venda da empresa para um comprador estratégico, a negociação da participação com outro investidor ou uma abertura de capital.
Não existe garantia de que essas oportunidades surgirão no prazo esperado. Diante disso, o fundo precisa avaliar o potencial de crescimento e as possibilidades futuras de liquidez antes de realizar um aporte.
Que tipo de empresa atrai investidores de venture capital?
Uma boa apresentação comercial pode despertar interesse, mas a decisão de investimento depende de uma avaliação mais profunda. A empresa precisa demonstrar que existe uma oportunidade relevante e que possui condições para aproveitá-la.
Potencial de crescimento e mercado endereçável
O investidor procura compreender qual é o tamanho do mercado que a empresa pretende atender e quais possibilidades existem para ampliar sua participação. Isso envolve analisar clientes potenciais, concorrentes, tendências de consumo e barreiras de entrada.
Imagine uma startup que desenvolve uma solução para a gestão financeira de pequenas empresas. Mesmo com um produto eficiente, será necessário demonstrar quantos negócios podem se beneficiar da solução e como a companhia pretende alcançá-los.
O mercado endereçável deve ser estimado com premissas verificáveis, sem considerar automaticamente todos os potenciais consumidores como futuros clientes. Isso porque o objetivo é identificar se existe espaço suficiente para sustentar a trajetória de crescimento proposta.
Modelo de negócio escalável
Escalabilidade é a capacidade de ampliar a operação sem que os custos e a complexidade aumentem necessariamente na mesma proporção das receitas. Uma empresa pode crescer rapidamente e, ainda assim, enfrentar dificuldades se precisar ampliar continuamente suas despesas para atender cada novo cliente.
Por isso, o investidor analisa como o negócio produz, comercializa e entrega valor. Uma plataforma digital, por exemplo, pode atender novos usuários utilizando parte da infraestrutura existente.
Porém, isso não elimina custos relacionados a tecnologia, atendimento, segurança e desenvolvimento. A escalabilidade precisa ser demonstrada por meio de indicadores e pela compreensão das limitações operacionais.
Produto validado e capacidade de conquistar clientes
O potencial de mercado é importante, mas não substitui evidências de demanda. Investidores procuram compreender se a empresa já conseguiu transformar sua proposta de valor em uma solução utilizada e valorizada pelos clientes.
Dependendo do estágio, podem analisar:
- crescimento da base de clientes;
- retenção e recorrência das receitas;
- evolução das vendas;
- frequência de utilização do produto;
- satisfação e comportamento dos consumidores;
- capacidade de conquistar novos mercados.
Uma empresa ainda em fase inicial pode apresentar um histórico limitado. Nesse caso, outras evidências de validação podem ser relevantes. O essencial é que as expectativas estejam compatíveis com os resultados já observados.
Indicadores financeiros e eficiência do capital
Crescer não significa necessariamente construir uma empresa financeiramente saudável. Investidores avaliam como os recursos são utilizados e se o modelo de negócio apresenta condições de sustentar a expansão.
Alguns indicadores podem ganhar importância conforme o setor e a maturidade da organização, entre eles:
- CAC (Custo de Aquisição de Clientes): representa quanto a empresa gasta, em média, para conquistar um cliente;
- LTV (Lifetime Value): estima o valor econômico gerado por um cliente durante seu relacionamento com a empresa, conforme a metodologia adotada;
- Churn: mede a perda de clientes ou receitas recorrentes em determinado período;
- Burn rate: indica a velocidade de consumo de caixa, especialmente em negócios que ainda operam com geração líquida negativa;
- Runway: estima por quanto tempo o caixa disponível pode sustentar a operação, considerando o ritmo projetado de consumo.
Essas métricas ajudam a avaliar a qualidade do crescimento. Uma empresa pode apresentar expansão expressiva de receita, mas depender de investimentos continuamente maiores para financiar suas atividades.
Por isso, compreender como aumentar o valor de uma empresa envolve analisar não apenas vendas, mas também margens, riscos, capacidade operacional e perspectivas de geração futura de resultados.
Equipe de gestão e governança
O investidor também avalia quem conduz a empresa. Fundadores com profundo conhecimento do mercado podem representar um diferencial importante. Entretanto, conforme a organização cresce, a concentração excessiva de decisões pode se transformar em um risco.
Por isso, também entram na análise a distribuição de responsabilidades, a experiência das lideranças e a capacidade de executar o plano de crescimento. A governança contribui para estabelecer mecanismos mais claros de decisão, transparência e acompanhamento.
O Instituto Brasileiro de Governança Corporativa (IBGC), na apresentação da sexta edição do Código das Melhores Práticas, destaca princípios como integridade, transparência, equidade, responsabilização e sustentabilidade. Essas diretrizes são relevantes para organizações que pretendem receber novos sócios e profissionalizar sua estrutura de gestão.
Sua empresa está pronta para receber venture capital?
Antes de iniciar uma captação, é importante avaliar se o negócio possui as condições necessárias para sustentar a entrada de capital e a expansão pretendida. Essa preparação não significa que a empresa precisa estar completamente desenvolvida. Fundos podem investir justamente para apoiar a construção de novas capacidades.
Entretanto, os empresários precisam demonstrar clareza sobre o estágio atual e sobre as mudanças necessárias para avançar.
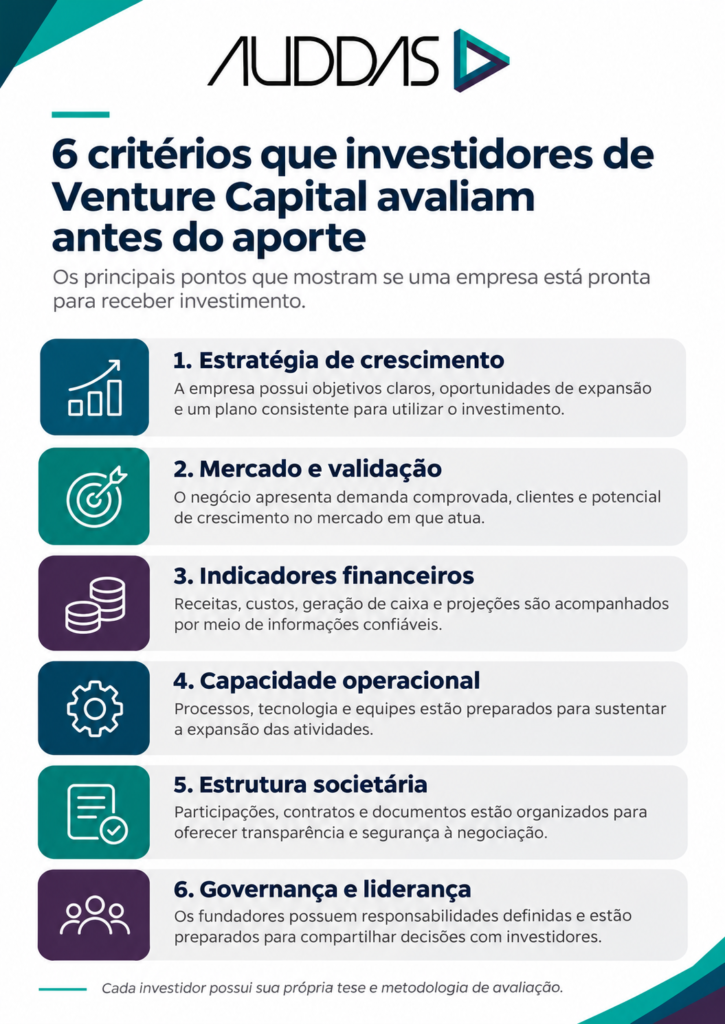
1. Existe uma tese clara de crescimento?
Precisar de recursos não é o mesmo que apresentar uma oportunidade atrativa de investimento. O fundo precisa compreender como o capital será utilizado e por que essa aplicação pode contribuir para o crescimento da empresa.
Uma companhia que pretende captar R$ 5 milhões, por exemplo, deve conseguir explicar quais iniciativas serão financiadas, quais resultados espera alcançar e quais premissas sustentam suas projeções.
O planejamento estratégico empresarial ajuda a organizar essas escolhas e estabelecer prioridades compatíveis com os recursos disponíveis. O investidor precisa enxergar uma estratégia, não apenas uma necessidade financeira.
2. O modelo de negócio apresenta sinais de validação?
Uma empresa pode ter uma proposta inovadora, mas ainda não ter demonstrado que existe demanda suficiente para sustentar sua expansão. Nesse caso, o desafio está em apresentar evidências compatíveis com seu estágio.
Isso pode incluir clientes pagantes, contratos recorrentes, projetos-piloto ou resultados de utilização do produto. O importante é distinguir expectativas de crescimento de resultados efetivamente observados.
3. Os números são confiáveis?
Informações financeiras inconsistentes dificultam a análise e podem comprometer a negociação. O empresário precisa compreender como a receita é formada, quais são os principais custos, quanto a operação consome de caixa e quais recursos serão necessários para crescer.
Também é importante apresentar projeções apoiadas em premissas realistas. Uma estimativa de crescimento anual de 100%, por exemplo, exige explicações sobre demanda, canais comerciais, capacidade operacional e recursos necessários. Não basta apresentar números atrativos. É necessário demonstrar como foram construídos.
4. A operação consegue sustentar a expansão?
Receber capital pode acelerar a contratação de equipes, o desenvolvimento de produtos e a entrada em novos mercados. Entretanto, uma operação despreparada pode enfrentar dificuldades para absorver esse crescimento.
O aumento do número de clientes pode gerar gargalos de atendimento, elevação de custos e problemas de qualidade. Dessa forma, a empresa precisa avaliar processos, tecnologia, pessoas e capacidade de execução.
A preparação também envolve transformar o planejamento estratégico em execução, estabelecendo prioridades, responsáveis e indicadores de acompanhamento.
5. A estrutura societária está organizada?
A entrada de um investidor exige clareza sobre quem são os sócios, quais participações possuem e quais direitos já foram estabelecidos. Contratos societários desatualizados, acordos informais e questões pendentes de propriedade intelectual podem dificultar o processo.
Também é necessário avaliar instrumentos conversíveis emitidos anteriormente e possíveis compromissos assumidos com outros investidores. A organização dessas informações ajuda a reduzir incertezas e facilita a análise jurídica da operação.
6. Os fundadores estão preparados para compartilhar decisões?
Receber investimento significa aceitar novas responsabilidades e, dependendo da estrutura negociada, compartilhar determinadas decisões com outros sócios. O investidor pode exigir informações periódicas, participar de órgãos de governança e possuir direitos sobre decisões consideradas relevantes.
Por isso, é importante compreender como a entrada do capital afetará a autonomia dos fundadores. A relação entre planejamento estratégico e governança contribui para organizar essas responsabilidades e preservar o alinhamento entre os envolvidos.
O desafio não está apenas em receber recursos, mas em construir uma relação societária compatível com os objetivos da empresa.
Checklist: sua empresa está preparada para receber investidores?
| Critério | O que o investidor procura entender | Como se preparar |
| Estratégia | Existe um plano de crescimento coerente? | Definir objetivos, prioridades e utilização do aporte |
| Mercado e validação | Há demanda e espaço para expansão? | Demonstrar clientes, tração e potencial de mercado |
| Finanças | Os indicadores e as projeções são confiáveis? | Organizar demonstrativos e acompanhar o caixa |
| Operação | A empresa consegue crescer com eficiência? | Estruturar processos, pessoas e tecnologia |
| Estrutura societária | Existem riscos ou pendências relevantes? | Revisar contratos, participações e documentação |
| Governança | Os sócios estão preparados para compartilhar decisões? | Definir responsabilidades e mecanismos de acompanhamento |
A avaliação não funciona como uma pontuação universal para aprovação de investimentos.
Cada fundo possui critérios próprios. Entretanto, o diagnóstico ajuda o empresário a reconhecer fragilidades e identificar quais mudanças precisam acontecer antes da captação.
Como funciona uma rodada de investimento de venture capital?
O processo pode variar conforme o investidor, o estágio da empresa e o instrumento utilizado. De maneira geral, envolve preparação, aproximação com investidores, avaliação do negócio, negociação e formalização da operação.
Preparação do negócio e dos materiais de apresentação
A primeira etapa consiste em reunir informações capazes de demonstrar a oportunidade de investimento. Um dos principais materiais é o pitch deck, apresentação que sintetiza o problema atendido, a solução, o mercado, o modelo de negócios, os resultados e a estratégia de crescimento.
Também podem ser necessários demonstrativos financeiros, projeções, informações societárias e um plano de utilização dos recursos. A apresentação precisa ser objetiva, mas consistente. Um material visualmente atrativo não substitui a capacidade de responder às perguntas dos investidores.
Aproximação e avaliação dos investidores
Nem todo fundo será adequado para o negócio. As gestoras possuem teses de investimento que podem considerar setores, estágio de desenvolvimento, localização, potencial de crescimento e tamanho das operações.
Além disso, a preparação também exige pesquisar o perfil dos investidores. A ABVCAP, em suas orientações sobre como atrair investimentos, recomenda avaliar a compatibilidade entre a empresa e a tese do fundo, além de preparar informações financeiras, documentos societários e um plano claro de utilização do capital.
Essa análise prévia ajuda a evitar negociações com investidores que possuem objetivos incompatíveis com a estratégia dos fundadores.
Negociação da proposta de investimento
Quando existe interesse mútuo, as partes começam a discutir as condições econômicas e societárias. Entre os temas estão o valuation, o valor do aporte, a participação do investidor e os direitos relacionados à operação.
Essas condições podem ser organizadas em um term sheet, documento que registra os principais termos propostos para a transação. Dependendo de sua redação, determinadas cláusulas podem ser vinculantes mesmo antes da assinatura dos contratos definitivos.
Por isso, o empresário precisa compreender o significado das condições negociadas. A avaliação deve considerar não apenas quanto dinheiro entrará na empresa, mas também quais direitos serão concedidos ao investidor e como a operação afetará os sócios atuais.
Due diligence e formalização do aporte
Antes da conclusão, o investidor costuma realizar uma análise detalhada das informações apresentadas. Esse procedimento é conhecido como due diligence.
A investigação pode envolver aspectos financeiros, jurídicos, societários, tributários, comerciais e operacionais. O objetivo é confirmar informações, identificar riscos e compreender melhor as condições da empresa.
Já a análise não está restrita a startups. Em diferentes operações societárias, os critérios utilizados por compradores para avaliar empresas também abrangem qualidade das receitas, riscos, gestão, documentação e perspectivas futuras.
Embora uma aquisição e um aporte de venture capital tenham características distintas, ambos podem exigir informações consistentes sobre o negócio. A formalização ocorre após a negociação dos documentos definitivos e o cumprimento das condições estabelecidas pelas partes.
Quais riscos os empresários precisam avaliar antes de aceitar um investimento?
A entrada de um investidor pode contribuir para o crescimento, mas não deve ser analisada apenas pelo volume de capital oferecido. Uma negociação também envolve consequências societárias e estratégicas.
Diluição da participação dos fundadores
Quando novas participações são emitidas, os percentuais dos sócios atuais podem diminuir. Essa redução, chamada de diluição, não significa necessariamente perda econômica. O valor de uma participação menor pode aumentar se a empresa crescer e se valorizar.
Entretanto, o empresário precisa compreender como a operação altera sua participação e quais efeitos poderão ocorrer em rodadas futuras.
Expectativas de crescimento e retorno
Investidores de venture capital geralmente procuram negócios com potencial de valorização relevante. Isso pode resultar em expectativas de crescimento diferentes daquelas inicialmente previstas pelos fundadores.
Uma empresa que deseja expandir gradualmente pode enfrentar dificuldades ao receber um investidor cuja estratégia depende de crescimento acelerado. O alinhamento precisa acontecer antes da conclusão da operação.
Mudanças na governança
A entrada de novos sócios pode trazer mecanismos de prestação de contas, direitos de aprovação e participação em decisões relevantes. Essas exigências podem contribuir para profissionalizar a gestão, mas também alteram a maneira como a empresa funciona.
Por isso, é importante avaliar antecipadamente os direitos propostos e compreender seus efeitos sobre as decisões futuras.
Condições de saída e novas rodadas
O fundo também possui expectativas sobre como realizará o retorno de seu investimento. Essas expectativas podem influenciar decisões sobre futuras captações, vendas de participação ou operações societárias.
Os fundadores precisam compreender as possíveis consequências dessas condições antes de assumir compromissos. O valor do aporte não determina, isoladamente, se uma negociação é favorável. O conjunto de direitos, obrigações, expectativas e riscos precisa ser considerado.
Quando venture capital não é a melhor alternativa?
Nem toda empresa precisa receber recursos de um fundo para crescer. Um negócio pode apresentar boa rentabilidade, oportunidades de expansão e uma estratégia consistente sem corresponder ao perfil procurado por investidores de capital de risco.
Isso acontece, por exemplo, quando o crescimento pretendido é gradual, o mercado possui limites relativamente definidos ou os sócios desejam preservar integralmente sua autonomia.
Também existem situações em que a necessidade financeira pode ser atendida por alternativas que não exigem participação societária.
Entre as possibilidades estão reinvestimento dos lucros, crédito empresarial, investidores estratégicos e outras estruturas de financiamento. Outra modalidade é o crowdfunding de investimento, que permite captar recursos por meio de plataformas eletrônicas, observadas as condições regulatórias aplicáveis.
O Portal do Investidor, da CVM, explica o funcionamento do crowdfunding de investimento, seus riscos e as características dos instrumentos oferecidos. Entretanto, essas alternativas não são equivalentes.
Cada uma possui custos, direitos, obrigações e impactos diferentes sobre o negócio. A decisão deve considerar a finalidade dos recursos, a capacidade financeira e os objetivos dos empresários.
Como preparar sua empresa para conversar com investidores?
A preparação deve começar antes da primeira reunião de captação. O objetivo não é apenas produzir materiais para apresentar aos fundos, mas desenvolver uma estrutura capaz de sustentar as informações e a estratégia propostas.
Algumas medidas ajudam nesse processo:
- Defina sua tese de crescimento. Estabeleça quais oportunidades serão priorizadas e como o capital poderá contribuir para aproveitá-las.
- Organize indicadores e projeções financeiras. Demonstre como a empresa gera receitas, utiliza recursos e pretende financiar a expansão.
- Estruture a governança. Defina responsabilidades, mecanismos de decisão e rotinas de acompanhamento.
- Revise a documentação jurídica e societária. Organize contratos, participações, obrigações e informações relevantes para uma due diligence.
- Avalie a capacidade de execução. Identifique quais processos, sistemas e profissionais serão necessários para sustentar o crescimento.
- Prepare o pitch e pesquise os investidores. Apresente uma proposta coerente e procure fundos com teses compatíveis com o negócio.
Também é importante compreender os fatores que influenciam a percepção de valor. Uma empresa pode ser lucrativa e, ainda assim, apresentar um valuation inferior ao esperado quando existem fragilidades de gestão, dependência excessiva dos fundadores ou baixa previsibilidade dos resultados.
Essas diferenças ajudam a explicar por que empresas lucrativas podem valer menos do que seus donos imaginam. A preparação para receber investimentos, portanto, também é uma oportunidade de melhorar a organização e a capacidade de gestão da empresa.
O melhor investimento começa com uma empresa preparada
Receber venture capital pode representar uma oportunidade importante para acelerar o crescimento de uma empresa. Entretanto, a entrada de recursos não substitui uma estratégia consistente, uma operação preparada e uma estrutura de gestão capaz de acompanhar os resultados.
O investidor precisa compreender não apenas quanto a empresa pode crescer, mas como esse crescimento será realizado e quais riscos estão envolvidos. Para os empresários, a decisão também exige avaliar os efeitos da entrada de novos sócios sobre a participação societária, a governança e os objetivos de longo prazo.
Portanto, preparar uma empresa para receber investimentos significa desenvolver condições para crescer, tomar decisões e administrar recursos de maneira mais estruturada.
A Auddas atua ao lado de empresários nas áreas de Estratégia, Gestão, Governança e Capital, apoiando decisões relacionadas à expansão, profissionalização da gestão e estruturação de operações societárias.
Com uma abordagem de dono para dono, contribui para conectar oportunidades de crescimento, preparação empresarial e decisões de capital.
Sua empresa pretende crescer e avalia a entrada de investidores? Conheça a Auddas e entenda como preparar o negócio para tomar essa decisão com mais clareza e segurança.
Perguntas frequentes sobre venture capital
O que é venture capital?
Venture capital é uma modalidade de investimento de risco direcionada principalmente a empresas com elevado potencial de crescimento. O investidor realiza um aporte buscando obter retorno econômico com a valorização futura de sua participação.
Como funciona um fundo de venture capital?
O fundo reúne recursos de investidores e os aplica em empresas de acordo com sua política de investimento. A gestão das participações busca desenvolver o valor dos negócios e realizar o retorno em eventos futuros de liquidez.
Quais empresas podem receber venture capital?
Empresas inovadoras, escaláveis ou com perspectivas relevantes de crescimento podem atrair investidores dessa modalidade. Entretanto, cada fundo possui critérios próprios relacionados a setor, estágio de desenvolvimento, risco e potencial de retorno.
É preciso ter lucro para receber venture capital?
Não necessariamente. Existem fundos que investem em empresas ainda não lucrativas, desde que identifiquem oportunidades consistentes de crescimento e um modelo de negócios com perspectivas de sustentabilidade.
A ausência de lucro, entretanto, aumenta a importância da análise de geração de caixa, necessidade de capital e viabilidade das projeções.
Como saber se minha empresa está pronta para investidores?
É necessário avaliar a estratégia de crescimento, a validação do modelo de negócios, a qualidade das informações financeiras, a capacidade operacional, a estrutura societária e a preparação dos fundadores para compartilhar decisões.
Esses critérios não garantem um aporte, mas ajudam a identificar a maturidade da empresa para iniciar uma captação.