
Receber um aporte pode representar um novo ciclo de crescimento para uma empresa. Com mais recursos disponíveis, o negócio consegue acelerar sua expansão, investir em tecnologia, realizar aquisições e fortalecer sua posição no mercado.
Mas conseguir o interesse de investidores não depende apenas de apresentar bons resultados. É preciso demonstrar que a empresa possui uma estratégia consistente, informações financeiras confiáveis e capacidade de transformar capital em valor.
É justamente nesse processo que muitos empresários encontram dificuldades. Projeções excessivamente otimistas, problemas de governança e expectativas desalinhadas podem comprometer negociações que, inicialmente, pareciam promissoras.
No caso do private equity, esses cuidados são ainda mais relevantes. Afinal, a entrada de um fundo representa uma mudança na estrutura societária e pode influenciar diretamente a maneira como o negócio será administrado.
Neste artigo, você vai conhecer sete erros que devem ser evitados ao buscar esse tipo de investimento e entender como preparar sua empresa para negociar com mais segurança.
O que é private equity e como funciona esse investimento?
Private equity é uma modalidade de investimento em que fundos ou outros investidores especializados adquirem participações em empresas, geralmente de capital fechado, com o objetivo de desenvolver o negócio e gerar retorno financeiro ao longo do período de investimento.
Diferentemente de um empréstimo tradicional, em que a empresa assume uma obrigação de pagamento, o investimento por participação societária envolve a entrada de um novo sócio. Esse investidor passa a compartilhar determinados riscos e direitos econômicos, conforme as condições negociadas.
Os recursos podem apoiar diferentes estratégias, como expansão comercial, modernização operacional, aquisições e desenvolvimento de novos produtos.
Contudo, nem toda operação envolve necessariamente a entrada de dinheiro novo no caixa da companhia. Em algumas transações, o investimento ocorre por meio da compra de participações de sócios existentes. Também existem operações que combinam as duas estruturas.
Outra característica importante é o horizonte de investimento. Fundos costumam trabalhar com uma estratégia de geração de valor e posterior saída, seja por venda da participação, negociação com outro investidor ou outra alternativa viável.
Segundo a Associação Brasileira de Private Equity e Venture Capital (ABVCAP), os empresários precisam compreender que o investidor será um sócio e que essa relação exige disposição para compartilhar decisões.
Qual é a diferença entre private equity e venture capital?
Embora os dois modelos envolvam investimentos em participação societária, o perfil das empresas e a estratégia dos investidores podem ser diferentes.
O venture capital costuma estar associado a negócios inovadores em estágios iniciais ou de expansão, com elevado potencial de crescimento e maior incerteza sobre os resultados futuros.
Já o private equity, em seu sentido mais restrito, geralmente envolve empresas com operações mais estabelecidas, nas quais o investidor identifica oportunidades de expansão, profissionalização, consolidação de mercado ou melhoria de resultados.
Essa distinção não é absoluta. Os mandatos dos fundos variam, e as estratégias podem apresentar características em comum.
Por isso, antes de iniciar uma negociação, é importante verificar se o estágio de desenvolvimento da empresa corresponde ao perfil dos investidores procurados.
Quais são os 7 erros que você não deve cometer ao buscar private equity?
Uma operação de investimento exige que empresário e investidor encontrem interesses compatíveis. O fundo precisa identificar uma oportunidade de retorno, enquanto a empresa deve avaliar se o capital e a parceria contribuirão para seus objetivos.
Alguns erros podem dificultar esse alinhamento e comprometer as condições da negociação.
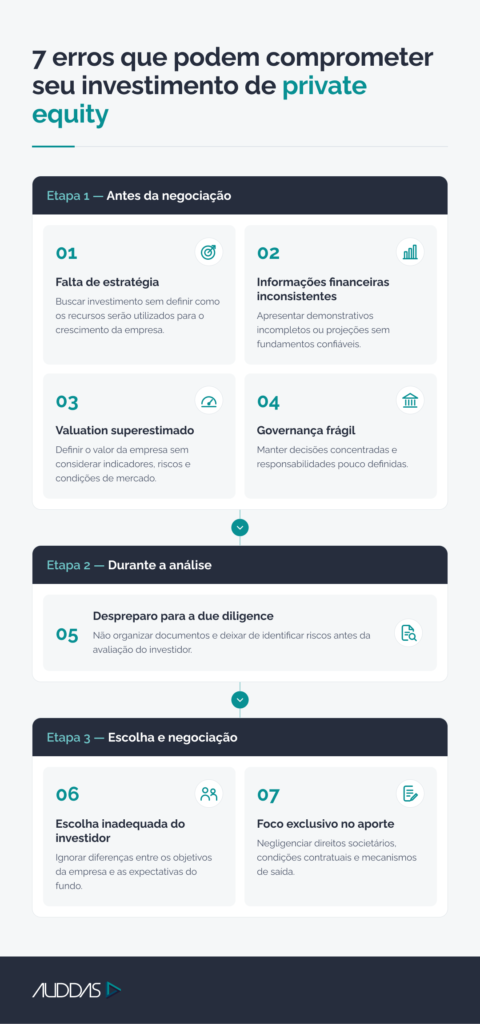
1. Buscar investimento sem uma estratégia clara de crescimento
Precisar de recursos não significa, necessariamente, estar preparado para recebê-los.
Uma empresa pode apresentar aumento de faturamento e boas oportunidades comerciais, mas ainda assim não conseguir explicar como pretende sustentar sua expansão.
O investidor precisa compreender onde o capital será aplicado, quais resultados são esperados e como a execução será acompanhada.
Imagine uma indústria que deseja ampliar sua capacidade produtiva. Antes de buscar recursos, é necessário avaliar se existe demanda suficiente, quais investimentos serão realizados e como a expansão afetará custos, margens e capital de giro.
Sem essas respostas, o aporte pode financiar uma operação maior, mas não necessariamente mais rentável.
O caminho é desenvolver uma estratégia de crescimento com prioridades, indicadores e premissas consistentes. Isso também ajuda o empresário a avaliar se a entrada de um investidor é realmente a alternativa mais adequada.
2. Apresentar informações financeiras inconsistentes
Uma empresa pode ter uma operação comercialmente bem-sucedida e, mesmo assim, apresentar fragilidades na organização financeira.
Demonstrativos desatualizados, receitas registradas de forma inconsistente e ausência de controles sobre custos dificultam a avaliação do negócio.
O problema não está apenas na documentação. Informações pouco confiáveis também limitam a capacidade do empresário de compreender a própria operação.
Antes de procurar investidores, é importante organizar demonstrações financeiras, acompanhar a geração de caixa e compreender os fatores que influenciam a rentabilidade.
Indicadores como margem EBITDA, endividamento, capital de giro e evolução das receitas podem ser relevantes, dependendo do setor e do modelo de negócio.
Projeções também precisam apresentar premissas verificáveis. Prever um crescimento expressivo sem explicar sua origem tende a aumentar a percepção de risco.
A consistência financeira não garante a aprovação de um investimento, mas oferece uma base mais sólida para a análise e a negociação.
3. Superestimar o valuation da empresa
É natural que empresários atribuam valor ao negócio que construíram. Entretanto, o esforço dedicado à empresa não determina, por si só, quanto um investidor estará disposto a pagar por uma participação.
O valuation considera fatores como resultados, potencial de crescimento, geração de caixa, riscos e condições de mercado. Dois negócios com faturamento semelhante podem apresentar avaliações bastante diferentes.
Uma empresa com receitas recorrentes, margens consistentes e baixa dependência do fundador, por exemplo, pode oferecer uma perspectiva de risco distinta daquela de uma organização concentrada em poucos clientes.
Por isso, estabelecer um valor sem fundamentos técnicos pode afastar investidores ou criar expectativas difíceis de conciliar durante a negociação.
A Auddas aprofunda os fatores que influenciam essa avaliação no artigo Como preparar uma empresa para venda ou captação de recursos.
Antes de negociar, é importante compreender as metodologias utilizadas e trabalhar com cenários realistas.
A ABVCAP também disponibiliza orientações sobre avaliação de empresas, abordando métodos aplicados em transações com fundos de investimento.
4. Negligenciar a governança corporativa
A entrada de um investidor pode exigir mudanças na forma como a empresa acompanha resultados, distribui responsabilidades e toma decisões.
Negócios excessivamente dependentes do fundador, sem controles internos consistentes ou critérios claros de gestão, podem apresentar riscos adicionais para o investimento.
Imagine uma organização em que todas as decisões estratégicas dependem de um único sócio. Mesmo com bons resultados, essa concentração pode dificultar a continuidade operacional e a implementação de novos projetos.
Por isso, a governança corporativa contribui para organizar responsabilidades, estabelecer mecanismos de acompanhamento e aumentar a transparência das decisões.
Isso pode envolver a definição de atribuições da diretoria, políticas internas, indicadores de desempenho e instâncias adequadas de supervisão.
O objetivo não é criar burocracia, mas construir uma estrutura compatível com o tamanho e a complexidade do negócio.
Também é importante compreender que a entrada de um fundo pode alterar a dinâmica de governança. Dependendo dos termos negociados, o investidor poderá participar de conselhos ou ter direitos específicos sobre determinadas decisões.
Quanto mais claras forem essas condições, menores serão os riscos de expectativas incompatíveis entre os sócios.
5. Não se preparar para a due diligence
A due diligence é uma etapa de investigação e análise das condições da empresa antes da conclusão de uma operação.
Durante esse processo, investidores e seus assessores podem examinar informações financeiras, contratos, questões tributárias, aspectos trabalhistas, riscos jurídicos e características operacionais.
O objetivo é verificar as informações apresentadas, identificar riscos e compreender as condições reais do investimento.
De acordo com a cartilha Arrumando a casa: como se preparar para um processo de due diligence?, produzida pela ABVCAP em parceria com a Deloitte, a organização prévia das informações contribui para a condução do processo de análise.
Problemas identificados nessa etapa podem provocar atrasos, necessidade de ajustes contratuais, revisão das condições econômicas ou até inviabilizar a operação.
Por isso, a preparação deve começar antes da apresentação formal aos investidores.
É recomendável revisar documentos societários, organizar contratos relevantes, avaliar contingências e identificar questões que precisam ser regularizadas.
Mais importante do que aparentar uma empresa sem problemas é demonstrar conhecimento dos riscos existentes e transparência sobre sua situação.
6. Escolher um fundo sem avaliar o alinhamento estratégico
Receber uma proposta de investimento não significa que ela seja a melhor alternativa para o negócio.
Cada fundo possui critérios próprios de seleção, setores de interesse, expectativas de retorno e estratégias de acompanhamento das empresas investidas.
Alguns investidores podem priorizar crescimento acelerado e aquisições. Outros podem concentrar esforços na melhoria operacional, rentabilidade ou consolidação de mercado. Essas diferenças influenciam diretamente o relacionamento com os empresários.
Antes de avançar, é importante compreender o histórico do fundo, o perfil de suas empresas investidas e a maneira como costuma participar das decisões.
Também vale discutir expectativas sobre expansão, distribuição de resultados, reinvestimentos e horizonte de saída.
Uma empresa que pretende crescer de forma gradual, por exemplo, pode enfrentar dificuldades ao negociar com um investidor que espera uma transformação acelerada em prazo mais curto.
O alinhamento deve envolver não apenas os objetivos financeiros, mas também a estratégia e a capacidade de execução.
7. Negociar apenas o valor do aporte e ignorar os termos societários
O valor oferecido pelo investidor costuma receber grande atenção durante as negociações. Entretanto, ele representa apenas uma parte da operação.
Também é necessário avaliar qual participação societária será adquirida, como ficarão os direitos de decisão e quais compromissos serão assumidos pelas partes.
Dependendo da estrutura, o contrato pode contemplar mecanismos de proteção ao investidor, condições de saída, regras para futuras captações e direitos relacionados à transferência de participações.
Esses termos podem afetar a autonomia dos sócios e a maneira como decisões estratégicas serão conduzidas.
Por isso, comparar propostas apenas pelo valor financeiro pode levar a escolhas incompatíveis com os interesses de longo prazo da empresa.
A ABVCAP possui um guia sobre a documentação básica de operações com fundos de participação, que apresenta aspectos jurídicos e contratuais relevantes para esse tipo de negociação.
O ideal é que os empresários compreendam os efeitos econômicos, societários e estratégicos da operação, contando com assessoria jurídica e financeira especializada.
Como saber se sua empresa está preparada para receber um investimento?
Antes de buscar investidores, vale realizar uma avaliação estruturada da maturidade do negócio.
Essa análise deve considerar não apenas o desempenho financeiro, mas também a qualidade da gestão, a consistência da estratégia e a organização societária.
A tabela a seguir apresenta pontos que merecem atenção:
| Área de avaliação | O que o investidor pode analisar | Como a empresa pode se preparar |
| Estratégia | Potencial de mercado e plano de crescimento | Definir prioridades, metas e necessidades de capital |
| Finanças | Rentabilidade, endividamento e geração de caixa | Organizar demonstrativos e validar projeções |
| Governança | Responsabilidades, controles e transparência | Formalizar processos e mecanismos de decisão |
| Operação | Eficiência, capacidade de expansão e dependência de pessoas-chave | Documentar processos e acompanhar indicadores |
| Aspectos jurídicos | Contratos, contingências e estrutura societária | Revisar documentos e identificar riscos |
| Alinhamento societário | Objetivos dos sócios e condições para a entrada do investidor | Definir expectativas sobre participação, governança e saída |
Essa avaliação não substitui uma análise técnica aprofundada, mas ajuda a identificar fragilidades que podem comprometer a negociação.
Também permite reconhecer situações em que a empresa precisa avançar na profissionalização antes de considerar a entrada de novos sócios.
A preparação deve estar conectada ao planejamento estratégico, e não ser tratada apenas como uma exigência para conseguir recursos.
Como se preparar para negociar com fundos de private equity?
Depois de identificar os principais pontos de atenção, o próximo passo é organizar uma estratégia de aproximação com potenciais investidores.
O processo começa com uma pergunta: qual transformação a empresa pretende realizar com o capital?
A resposta precisa considerar a situação atual do negócio, suas oportunidades de crescimento e os recursos necessários para executar o plano.
A partir disso, algumas medidas são importantes:
- Definir a necessidade de capital: estabelecer quanto a empresa precisa captar, para quais finalidades e em quais etapas;
- Construir uma tese de crescimento: demonstrar como os investimentos podem contribuir para expansão, rentabilidade e geração de valor;
- Organizar informações financeiras: preparar demonstrativos, indicadores e projeções apoiados em premissas justificáveis;
- Identificar investidores compatíveis: analisar mandatos, histórico, setores de atuação e expectativas dos fundos;
- Preparar a negociação societária: avaliar os impactos da diluição, os direitos dos investidores e os mecanismos de governança;
- Planejar o processo de análise: reunir documentos e antecipar questões que poderão ser levantadas na due diligence.
Além disso, é importante avaliar outras alternativas de financiamento.
A entrada de um sócio não é necessariamente a melhor solução para todas as necessidades de capital. Dependendo do objetivo, instrumentos de dívida ou estruturas híbridas podem ser mais adequados.
A escolha deve considerar custo, prazo, riscos, impacto societário e capacidade financeira da empresa.
Em sua atuação nas áreas de Capital e M&A, a Auddas trabalha com alternativas de estruturação financeira, assessoria em transações e preparação de empresas para processos de investimento.
Essa análise integrada ajuda a conectar a decisão de captar recursos aos objetivos de crescimento e geração de valor do negócio.
O investimento começa antes da negociação
Buscar capital para acelerar o crescimento é uma decisão que pode transformar o futuro de uma empresa. Entretanto, os resultados dessa escolha dependem de fatores que vão muito além do valor recebido.
Uma estratégia consistente, informações confiáveis, governança estruturada e alinhamento entre os sócios ajudam a construir condições mais favoráveis para avaliar oportunidades.
Também é necessário reconhecer que nem toda proposta representa uma parceria adequada. O perfil do investidor, os direitos societários e os objetivos de longo prazo precisam ser considerados em conjunto.
Por isso, a preparação para receber investimentos começa antes do primeiro contato com um fundo. Ela envolve compreender o negócio, identificar riscos e estabelecer uma direção clara para seu desenvolvimento.
A Auddas atua de dono para dono, apoiando empresários em decisões de estratégia, gestão, governança e capital. Sua experiência em M&A e estruturação de operações contribui para que empresas avaliem alternativas de financiamento e se preparem para momentos importantes de transformação.
Entre em contato com a Auddas e entenda como estruturar os próximos passos de crescimento da sua empresa.