

Ter dinheiro disponível hoje não significa que sua empresa poderá investir amanhã. Entenda como usar projeções financeiras para orientar decisões, preservar a liquidez e sustentar o crescimento.
Imagine uma empresa que começa o mês com R$ 300 mil disponíveis em conta. O resultado parece positivo e os sócios decidem aproveitar o momento para investir em novos equipamentos, contratar profissionais ou antecipar uma expansão. A decisão faz sentido à primeira vista. Afinal, existe dinheiro disponível.
Entretanto, nas semanas seguintes, vencem pagamentos a fornecedores, parcelas de financiamentos e obrigações tributárias. Ao mesmo tempo, parte das vendas realizadas só será recebida no mês seguinte. O saldo que parecia suficiente começa a diminuir rapidamente.
Esse é um exemplo de como o fluxo de caixa pode influenciar as decisões de uma empresa. Quando utilizado apenas para registrar movimentações, ele mostra o que já aconteceu. Mas, quando combinado com projeções e análise financeira, permite antecipar cenários e compreender as consequências das escolhas empresariais.
A diferença é importante porque uma empresa pode apresentar bons resultados comerciais e, ainda assim, enfrentar dificuldades para financiar suas atividades.
Por isso, a pergunta não deve ser apenas quanto dinheiro existe em conta, mas quanto estará disponível depois dos compromissos previstos e quais decisões podem ser tomadas sem comprometer a continuidade da operação.
Neste artigo, você vai entender como transformar o controle financeiro em uma ferramenta estratégica para administrar capital de giro, avaliar investimentos e tomar decisões com mais previsibilidade.
O que é fluxo de caixa empresarial e por que ele influencia decisões?
O fluxo de caixa empresarial é o registro e a análise das entradas e saídas de recursos financeiros de uma organização durante determinado período. As entradas representam os valores efetivamente recebidos, como pagamentos de clientes, recursos de financiamentos ou receitas provenientes de outras operações.
As saídas correspondem aos desembolsos realizados, incluindo fornecedores, salários, tributos, despesas operacionais, investimentos e pagamento de dívidas. A diferença entre essas movimentações determina a variação do saldo de caixa.
Porém, acompanhar esses números não significa apenas verificar se a empresa terminou o mês com dinheiro disponível. A análise também permite compreender a origem dos recursos, os compromissos financeiros e a capacidade de sustentar as operações.
Essa visão é fundamental para uma gestão financeira de empresas orientada ao planejamento e à tomada de decisão.
Qual é a diferença entre faturamento, lucro e caixa?
Os três conceitos estão relacionados, mas representam aspectos diferentes do desempenho empresarial. Entenda melhor como funciona:
- Faturamento: corresponde ao valor das vendas realizadas em determinado período, conforme o critério de apuração adotado;
- Lucro: é o resultado econômico obtido após a consideração dos custos, despesas e demais efeitos aplicáveis;
- Caixa: representa os recursos financeiros disponíveis e suas movimentações efetivas.
Imagine uma indústria que realiza R$ 500 mil em vendas durante um mês, mas concede prazo de 60 dias para parte significativa dos clientes. Mesmo que essas vendas contribuam positivamente para o resultado contábil, o dinheiro ainda não estará disponível para pagar os compromissos imediatos.
Essa diferença explica por que uma empresa pode apresentar lucro e, ainda assim, enfrentar dificuldades de liquidez. Também ajuda a compreender por que decisões financeiras não devem ser fundamentadas exclusivamente no faturamento.
Sendo assim, o empresário precisa avaliar quando o dinheiro será recebido, quais pagamentos deverão ser realizados e como essas movimentações afetarão a disponibilidade de recursos.
Qual é a diferença entre fluxo de caixa realizado, projetado e orçamento?
Para transformar informações financeiras em decisões, é necessário compreender três instrumentos complementares: o fluxo realizado, o projetado e o orçamento empresarial. Embora estejam relacionados, cada um responde a perguntas diferentes.
Fluxo de caixa realizado
O fluxo realizado registra as entradas e saídas que efetivamente aconteceram. Ele permite identificar como os recursos foram utilizados, verificar o cumprimento de obrigações e comparar o comportamento financeiro com as expectativas anteriores.
Uma empresa pode descobrir, por exemplo, que recebeu menos do que havia previsto porque determinados clientes atrasaram pagamentos. Também pode identificar despesas que superaram os valores planejados.
Essas informações são importantes para compreender o desempenho financeiro e corrigir falhas de controle. Entretanto, analisar apenas o realizado significa trabalhar principalmente com acontecimentos passados.
Fluxo de caixa projetado
O fluxo projetado estima os recebimentos e pagamentos que deverão ocorrer em períodos futuros. Para isso, considera informações históricas, contratos, prazos de pagamento, compromissos assumidos e expectativas de movimentação financeira.
O Banco de Desenvolvimento de Minas Gerais (BDMG), em seu conteúdo sobre fluxo de caixa projetado, explica que a ferramenta permite antecipar períodos de insuficiência de recursos, organizar investimentos e preparar a empresa para diferentes cenários.
Imagine que uma organização prevê queda no recebimento de clientes durante determinado mês, justamente quando terá despesas extraordinárias. Ao identificar essa situação antecipadamente, a liderança poderá avaliar alternativas antes que a falta de recursos comprometa suas obrigações.
O fluxo projetado não elimina incertezas, mas permite administrá-las com maior antecedência.
Orçamento empresarial
O orçamento representa o planejamento econômico-financeiro da empresa para determinado período. Ele estabelece metas, premissas e limites relacionados a receitas, custos, despesas e investimentos.
Enquanto o orçamento ajuda a definir o desempenho esperado, a projeção de caixa demonstra quando os recursos devem entrar e sair.
Uma empresa pode prever determinado volume de vendas para o trimestre e, ainda assim, apresentar necessidade de financiamento porque o recebimento acontecerá depois dos pagamentos.
Por isso, as ferramentas devem funcionar de maneira integrada. Confira:
| Ferramenta | O que mostra | Principal aplicação |
| Fluxo realizado | Entradas e saídas que efetivamente ocorreram | Verificar movimentações e identificar desvios |
| Fluxo projetado | Recebimentos e pagamentos futuros estimados | Antecipar necessidades financeiras |
| Orçamento empresarial | Metas e previsões econômicas e financeiras | Planejar e controlar o desempenho |
Uma organização que utiliza apenas o orçamento pode não perceber dificuldades temporárias de liquidez. Da mesma forma, acompanhar somente o saldo bancário não permite compreender se os resultados estão alinhados aos objetivos financeiros da empresa.
Quando o fluxo de caixa atrapalha a tomada de decisão?
O problema não está na ferramenta, mas na qualidade das informações e na maneira como são interpretadas. Dados incompletos, projeções excessivamente otimistas e ausência de acompanhamento podem criar uma falsa sensação de segurança.
Quando o empresário confunde saldo positivo com dinheiro disponível para investir
Uma empresa pode apresentar saldo bancário elevado e já possuir compromissos relevantes para as próximas semanas. Tributos, fornecedores, folha de pagamento e parcelas de financiamentos precisam ser considerados antes da aprovação de novas despesas.
O saldo atual representa apenas uma posição em determinado momento. Para avaliar a capacidade de investir, o empresário também precisa compreender a evolução esperada dos recursos e o caixa mínimo necessário para manter a operação.
Uma decisão tomada apenas com base no valor disponível hoje pode comprometer obrigações futuras.
Quando a empresa projeta receitas sem considerar os prazos de recebimento
Vender não significa receber imediatamente. Empresas que trabalham com parcelamentos, contratos de longo prazo ou prazos comerciais precisam considerar quando o dinheiro efetivamente estará disponível.
Imagine uma distribuidora que aumenta suas vendas em 30%, mas concede prazos maiores aos clientes. O crescimento comercial pode elevar as necessidades de estoque e de financiamento antes que os recebimentos aconteçam.
Se a projeção considerar as vendas como entradas imediatas, os saldos futuros serão superestimados.
Quando o planejamento ignora a sazonalidade
Muitas empresas apresentam períodos de maior demanda, compras de estoque ou despesas extraordinárias. Uma indústria pode precisar adquirir matérias-primas antes de receber pelos produtos vendidos.
Já uma rede varejista pode ampliar seus estoques para datas comerciais relevantes. Essas oscilações afetam a utilização dos recursos e precisam ser incorporadas às estimativas.
A sazonalidade também pode comprometer empresas que apresentam resultados anuais positivos, mas enfrentam dificuldades para financiar determinados meses.
Quando os indicadores financeiros não orientam decisões
Relatórios detalhados não garantem uma boa gestão. É possível acompanhar dezenas de indicadores e, ainda assim, continuar tomando decisões com base exclusivamente na percepção dos sócios.
O problema aparece quando a empresa não estabelece critérios para interpretar os resultados. Se uma projeção aponta insuficiência de caixa em determinado período, alguém precisa avaliar as causas, as alternativas e os responsáveis pela decisão.
Sem essa conexão entre informação e ação, o controle financeiro perde parte de sua utilidade estratégica.
Como usar o fluxo de caixa para tomar decisões estratégicas?
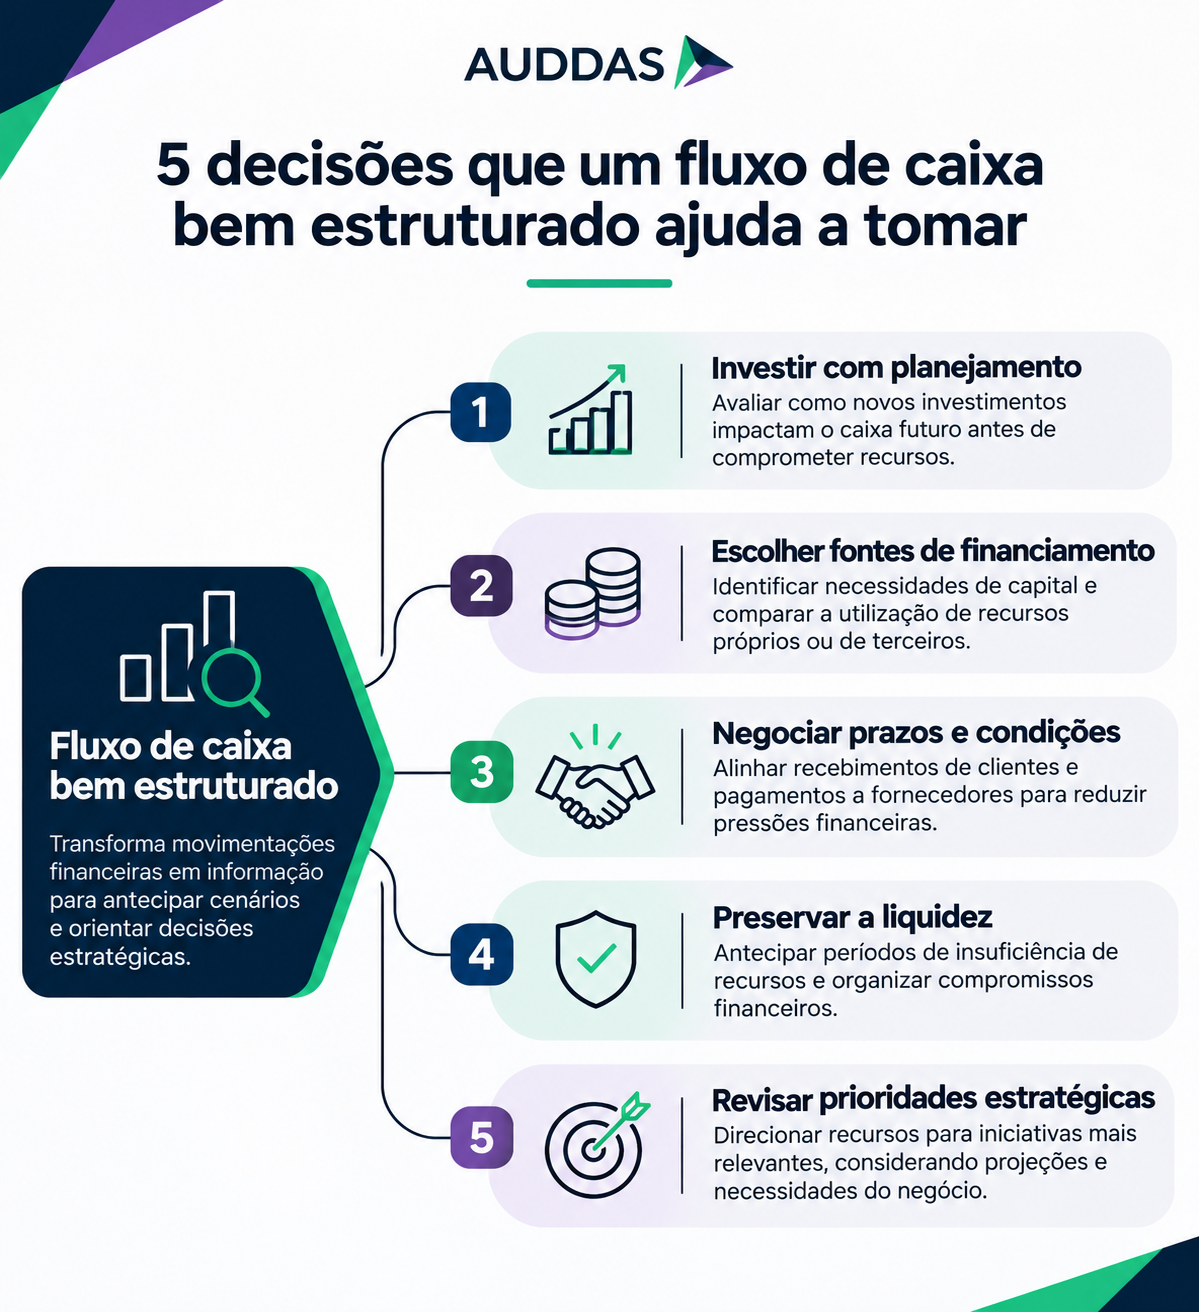
A principal contribuição da gestão do caixa está na capacidade de antecipar as consequências financeiras das escolhas empresariais. Isso significa utilizar projeções para avaliar investimentos, administrar o capital de giro, negociar prazos e definir prioridades.
Decidir quando investir ou expandir
Investimentos podem aumentar a produtividade, melhorar a competitividade e contribuir para o crescimento. Entretanto, também exigem recursos que deixarão de estar disponíveis para outras necessidades.
Antes de adquirir equipamentos, abrir uma unidade ou ampliar a equipe, a empresa deve avaliar o impacto financeiro da decisão. Isso envolve considerar o desembolso inicial, os custos adicionais, os benefícios esperados e o prazo de retorno.
O planejamento estratégico empresarial ajuda a relacionar esses investimentos às prioridades do negócio. A decisão não deve se limitar à pergunta sobre a existência de dinheiro disponível.
Também é necessário compreender se o investimento contribuirá para os objetivos empresariais e se sua execução é compatível com a capacidade financeira da organização.
Avaliar a necessidade de capital de giro
O capital de giro está relacionado aos recursos necessários para financiar as atividades operacionais. Sua necessidade depende, entre outros fatores, do volume de estoques, dos prazos concedidos aos clientes e das condições de pagamento negociadas com fornecedores.
Uma empresa que precisa pagar matérias-primas antes de receber pelas vendas terá de financiar esse intervalo. Conforme explica o Banco do Nordeste em seu Guia de Gerenciamento Financeiro para Micro e Pequenas Empresas, a administração de estoques, recebimentos e pagamentos faz parte da organização financeira do negócio.
Imagine uma indústria que amplia sua produção para atender novos contratos. Mesmo com vendas garantidas, poderá precisar de recursos adicionais para adquirir insumos e pagar os custos de fabricação antes do recebimento dos clientes.
O crescimento pode ser positivo do ponto de vista comercial e, simultaneamente, aumentar a pressão sobre a liquidez. A projeção financeira ajuda a identificar essa necessidade antes que ela se transforme em um problema.
Negociar condições com fornecedores e clientes
Os prazos comerciais influenciam diretamente a disponibilidade de recursos. Uma empresa que recebe dos clientes em 60 dias, mas paga seus fornecedores em 30, precisa financiar o intervalo entre essas movimentações.
Nesse cenário, a negociação de prazos pode contribuir para reduzir a pressão financeira. Entretanto, as condições comerciais devem ser avaliadas em conjunto. Um fornecedor pode oferecer desconto para pagamento antecipado, por exemplo.
A empresa precisa comparar a economia obtida com o efeito sobre sua liquidez e com o custo de oportunidade dos recursos utilizados. Ou seja, oferecer prazos maiores aos clientes pode favorecer as vendas, mas também aumentar a necessidade de capital de giro e o risco de inadimplência.
Escolher entre recursos próprios e capital de terceiros
Nem sempre utilizar o dinheiro disponível representa a alternativa financeira mais adequada. Em determinadas situações, recorrer a capital de terceiros pode permitir que a empresa preserve recursos para suas atividades operacionais.
Porém, o financiamento possui custos, prazos, garantias e riscos que precisam ser considerados. Imagine uma organização que pretende adquirir equipamentos para aumentar sua capacidade produtiva.
A liderança poderá avaliar o pagamento à vista, o financiamento ou outras estruturas de contratação. A comparação precisa considerar o custo efetivo total da operação, o cronograma de pagamentos, os benefícios esperados e a disponibilidade futura de recursos.
O objetivo não é evitar todo endividamento, mas garantir que as obrigações assumidas sejam compatíveis com a capacidade de pagamento. Além disso, o uso recorrente de crédito para cobrir déficits operacionais também exige atenção, pois pode indicar problemas estruturais que o financiamento isoladamente não resolverá.
Identificar quando é necessário revisar custos e prioridades
Projeções negativas recorrentes podem indicar que a empresa está consumindo recursos em um ritmo incompatível com sua capacidade de geração financeira. Nessa situação, adiar pagamentos ou buscar novos financiamentos pode oferecer alívio temporário, mas não necessariamente solucionar o problema.
É preciso investigar suas causas. A pressão pode estar relacionada a margens insuficientes, desperdícios, despesas elevadas ou investimentos que ainda não produziram os resultados esperados. A projeção financeira ajuda a identificar esses sinais e a avaliar quando será necessário revisar prioridades.
Como construir uma projeção de caixa que ajude a empresa a decidir?
Uma projeção confiável depende de dados organizados e premissas compatíveis com a realidade do negócio. Seu objetivo não é prever o futuro com precisão absoluta, mas antecipar necessidades e permitir respostas mais bem fundamentadas.
1. Organize as movimentações e os compromissos financeiros
O primeiro passo é reunir informações sobre recebimentos, pagamentos, contratos, financiamentos e despesas recorrentes. Também devem ser considerados compromissos menos frequentes, como tributos anuais, manutenção de equipamentos e investimentos programados.
A qualidade das informações é fundamental. Se determinados pagamentos não forem registrados, a projeção poderá apresentar uma disponibilidade financeira que não corresponde à realidade.
2. Projete entradas e saídas por período
Os valores devem ser distribuídos conforme as datas prováveis de movimentação financeira. Isso significa considerar o momento em que o cliente deverá pagar, não apenas quando a venda foi realizada.
O mesmo raciocínio se aplica às despesas. Uma compra efetuada em determinado mês pode gerar desembolsos nos meses seguintes, conforme as condições negociadas.
O horizonte da projeção dependerá das características da empresa. Uma operação com alta volatilidade pode exigir acompanhamento semanal, enquanto decisões de investimento também podem demandar projeções mensais e de prazo mais longo.
3. Construa cenários de crescimento e pressão financeira
Nenhuma projeção está livre de incertezas. Vendas podem ficar abaixo das expectativas, clientes podem atrasar pagamentos e determinados custos podem aumentar.
Por isso, trabalhar com diferentes cenários contribui para avaliar a capacidade de resposta da empresa, como:
- Cenário-base: utiliza as premissas consideradas mais prováveis;
- Cenário conservador: contempla condições menos favoráveis, como atrasos de recebimento e pressão sobre custos;
- Cenário otimista: considera resultados melhores, desde que sustentados por hipóteses plausíveis.
O importante é identificar como cada situação afeta a liquidez e quais decisões poderão ser necessárias.
4. Identifique períodos de insuficiência ou excesso de recursos
Depois de organizar as movimentações futuras, a liderança poderá identificar períodos de maior pressão financeira. Uma insuficiência projetada de recursos não significa necessariamente que a empresa seja inviável.
Ela pode decorrer de diferenças temporárias entre recebimentos e pagamentos. Entretanto, déficits recorrentes exigem investigação mais profunda. Também é importante avaliar períodos de maior disponibilidade financeira, considerando compromissos futuros, reservas de liquidez e oportunidades de utilização dos recursos.
5. Compare o projetado com o realizado e atualize as premissas
Uma projeção elaborada no início do ano não deve permanecer inalterada até dezembro. A empresa precisa comparar regularmente os valores previstos com as movimentações efetivas.
O BDMG, em suas orientações sobre gestão do fluxo de caixa, destaca a importância de integrar informações realizadas e projetadas para melhorar o planejamento financeiro. Se os recebimentos ocorrerem abaixo do esperado, por exemplo, será necessário compreender se houve redução nas vendas, atrasos de clientes ou erros nas premissas.
O acompanhamento permite ajustar decisões antes que os desvios comprometam a operação.
Quais indicadores devem acompanhar o fluxo de caixa?
A análise da disponibilidade financeira se torna mais útil quando combinada com indicadores que ajudam a explicar seus resultados. No entanto, é importante selecionar métricas relacionadas às características e aos objetivos da empresa.
Geração de caixa operacional
A geração de caixa operacional demonstra como as atividades da empresa contribuem para suas movimentações financeiras. Esse indicador ajuda a compreender se a operação está produzindo recursos ou consumindo caixa continuamente.
É especialmente relevante para avaliar a capacidade do negócio de sustentar suas atividades sem depender constantemente de novas fontes de financiamento.
Necessidade de capital de giro
A necessidade de capital de giro permite avaliar os recursos exigidos para financiar o ciclo operacional. Sua análise considera, conforme a metodologia utilizada, contas relacionadas a estoques, recebimentos e obrigações operacionais.
Uma empresa pode apresentar crescimento da receita e, simultaneamente, aumento dessa necessidade. Nesse caso, a expansão exige planejamento para evitar pressão excessiva sobre a liquidez.
Ciclo financeiro
O ciclo financeiro representa o intervalo entre os desembolsos relacionados à operação e o recebimento das vendas. Em empresas com estoques, costuma considerar os prazos médios de estocagem, recebimento de clientes e pagamento a fornecedores.
Quanto maior for o intervalo que precisa ser financiado, maior poderá ser a necessidade de recursos, dependendo do volume das operações e das condições comerciais.
Liquidez e endividamento
Indicadores de liquidez ajudam a avaliar a capacidade de pagamento da empresa, enquanto métricas de endividamento permitem compreender o peso e a estrutura das obrigações financeiras. Esses indicadores devem complementar a análise do caixa, e não substituí-la.
Uma empresa pode possuir ativos circulantes relevantes e, mesmo assim, enfrentar dificuldades imediatas se parte deles estiver concentrada em estoques ou recebíveis de baixa liquidez.
Desvio entre fluxo projetado e realizado
A comparação entre os valores previstos e efetivos permite avaliar a qualidade das projeções. Diferenças recorrentes podem indicar mudanças no negócio ou problemas na metodologia de planejamento.
Por exemplo, a gestão à vista pode contribuir para integrar esses indicadores às rotinas gerenciais, desde que existam responsáveis pela análise e pelas ações decorrentes dos resultados. O objetivo não é apenas visualizar números, mas compreender quais decisões precisam ser tomadas.
Exemplo prático: duas decisões, dois resultados possíveis
Considere uma empresa que pretende investir R$ 180 mil na aquisição de novos equipamentos. O investimento poderá aumentar a produtividade e reduzir custos operacionais, mas a liderança precisa avaliar seu efeito sobre a disponibilidade financeira.
Para isso, vamos considerar um cenário hipotético simplificado. No início do mês, a empresa possui R$ 300 mil disponíveis. Até o encerramento do período, estão previstos R$ 200 mil em recebimentos e R$ 260 mil em pagamentos operacionais.
A comparação a seguir mostra duas possibilidades:
| Movimentação financeira | Investimento imediato | Investimento adiado |
| Saldo inicial | R$ 300.000 | R$ 300.000 |
| Recebimentos previstos | R$ 200.000 | R$ 200.000 |
| Pagamentos operacionais | -R$ 260.000 | -R$ 260.000 |
| Aquisição dos equipamentos | -R$ 180.000 | R$ 0 |
| Saldo final projetado | R$ 60.000 | R$ 240.000 |
Exemplo hipotético, sem considerar outras movimentações financeiras ou os benefícios futuros do investimento.
Decisão baseada apenas no saldo atual
Ao observar os R$ 300 mil disponíveis, os sócios podem concluir que a empresa possui recursos suficientes para adquirir os equipamentos. Entretanto, a decisão reduziria o saldo final projetado para R$ 60 mil.
Esse valor poderá ser suficiente ou insuficiente, dependendo dos compromissos posteriores e da reserva de liquidez necessária. O problema não é necessariamente realizar o investimento, mas aprová-lo sem avaliar suas consequências.
Decisão baseada na projeção financeira
Com as informações futuras organizadas, a liderança consegue compreender o efeito da aquisição sobre a liquidez. A empresa poderá considerar alternativas como negociação do prazo de pagamento, utilização de financiamento, execução parcial ou reprogramação do investimento.
Também deverá avaliar o retorno econômico esperado com os novos equipamentos. O investimento pode ser financeiramente adequado mesmo que reduza a disponibilidade de caixa no curto prazo.
A diferença é que a decisão passa a considerar o conjunto dos recursos, compromissos e resultados esperados. Esse tipo de análise é essencial para que o crescimento contribua para aumentar o valor da empresa, em vez de ampliar necessidades de capital sem retorno compatível.
Como transformar o controle financeiro em uma rotina de gestão?
Uma projeção bem elaborada tem pouca utilidade quando não participa das decisões empresariais. Por isso, o acompanhamento financeiro precisa fazer parte da rotina dos gestores. O primeiro passo é estabelecer responsabilidades.
A equipe financeira pode organizar informações e projeções, mas decisões sobre investimentos, financiamentos e prioridades exigem participação das lideranças responsáveis. Também é importante definir a frequência das análises.
Empresas com maior volatilidade financeira podem precisar acompanhar suas projeções semanalmente ou até diariamente, enquanto avaliações estratégicas de prazo mais longo exigem revisões periódicas.
Outro aspecto relevante é estabelecer critérios para decisões. Uma empresa pode definir, por exemplo, que investimentos acima de determinado valor deverão considerar projeções de liquidez, retorno esperado e riscos envolvidos.
Da mesma forma, novas operações de crédito precisam ser analisadas conforme os compromissos existentes e a capacidade projetada de pagamento.
A integração entre planejamento estratégico e governança contribui para definir quem participa dessas decisões, quais informações deverão ser avaliadas e como os resultados serão acompanhados.
Essa estrutura também ajuda a reduzir a dependência de decisões exclusivamente intuitivas. O empresário continua utilizando sua experiência e conhecimento do negócio, mas passa a contar com informações financeiras para avaliar alternativas e compreender suas consequências.
O fluxo de caixa precisa orientar o futuro, não apenas registrar o passado
Uma empresa pode acompanhar todas as entradas e saídas, manter seus registros atualizados e, ainda assim, tomar decisões financeiras inadequadas. Isso acontece quando o controle está concentrado no que já ocorreu e não permite compreender os compromissos futuros.
O fluxo de caixa passa a contribuir efetivamente para a gestão quando ajuda a antecipar necessidades, comparar alternativas e avaliar os efeitos das decisões. Essa capacidade é importante para administrar capital de giro, planejar investimentos, negociar financiamentos e preservar recursos para a continuidade das atividades.
Entretanto, projeções não devem ser tratadas como garantias. Sua qualidade depende da consistência das informações, da atualização das premissas e da capacidade de identificar mudanças no ambiente empresarial.
O objetivo é desenvolver uma gestão que combine planejamento, acompanhamento e decisões fundamentadas. A previsibilidade financeira também contribui para a geração de valor de uma empresa, pois permite avaliar como o crescimento se relaciona à rentabilidade, à utilização do capital e aos riscos do negócio.
A Auddas atua ao lado de empresários nas áreas de Estratégia, Gestão, Governança e Capital, apoiando a profissionalização das organizações e a estruturação de decisões mais consistentes.
Com uma abordagem de dono para dono, contribui para conectar planejamento financeiro, indicadores e prioridades estratégicas, ajudando empresas a desenvolver uma gestão preparada para novos desafios.
Seu fluxo de caixa está orientando as decisões ou apenas registrando os resultados? Conheça a Auddas e entenda como fortalecer a gestão financeira e preparar sua empresa para crescer com mais previsibilidade.
Perguntas frequentes sobre fluxo de caixa empresarial
Como o fluxo de caixa ajuda na tomada de decisão?
O fluxo de caixa permite avaliar a disponibilidade financeira da empresa e antecipar os efeitos de investimentos, contratações, financiamentos e outras decisões. Ao combinar movimentações realizadas com projeções futuras, os gestores conseguem identificar necessidades de recursos, comparar alternativas e reduzir o risco de comprometer a liquidez.
Qual é a diferença entre fluxo de caixa e orçamento empresarial?
O orçamento empresarial estabelece metas e previsões de receitas, custos, despesas e investimentos. Já o fluxo de caixa acompanha quando os recursos financeiros entram e saem da empresa. As duas ferramentas são complementares: enquanto o orçamento orienta o planejamento econômico-financeiro, o fluxo de caixa permite avaliar a disponibilidade de dinheiro ao longo do tempo.
Uma empresa pode ter lucro e ficar sem dinheiro em caixa?
Sim. Isso pode acontecer quando a empresa realiza vendas a prazo, mantém recursos em estoques ou precisa pagar fornecedores antes de receber dos clientes. O lucro é apurado pelo regime de competência, enquanto o caixa considera movimentações financeiras efetivas. Por isso, apresentar resultados positivos não garante liquidez imediata.
Qual é a relação entre fluxo de caixa e capital de giro?
O capital de giro está relacionado aos recursos necessários para sustentar as atividades operacionais da empresa. O fluxo de caixa ajuda a identificar quando esses recursos serão exigidos, considerando prazos de recebimento, pagamentos a fornecedores, estoques e outras obrigações. Essa análise permite antecipar necessidades de financiamento e planejar melhor a utilização do dinheiro.
Com que frequência uma empresa deve atualizar seu fluxo de caixa?
A frequência depende do porte, da complexidade e da estabilidade financeira da operação. Empresas com movimentações intensas ou maior pressão sobre a liquidez podem precisar de atualizações diárias. Já as projeções devem ser revisadas periodicamente, sempre que surgirem mudanças relevantes nos recebimentos, pagamentos ou compromissos financeiros.
Quando vale a pena utilizar capital de terceiros?
O capital de terceiros pode ser adequado quando seu custo, prazo e condições são compatíveis com a capacidade de pagamento e com os benefícios esperados para o negócio. Antes de contratar um financiamento, a empresa deve avaliar suas projeções de caixa, os riscos da operação e o impacto das parcelas sobre a liquidez futura. O endividamento não é necessariamente negativo, mas precisa estar relacionado a uma decisão financeiramente sustentável.