

Uma crise pode expor problemas que a empresa ignorou durante anos. Entenda como o turnaround operacional ajuda a reorganizar o negócio e o que aprender com casos recentes do Brasil.
Quando os resultados começam a piorar, a primeira reação de muitos empresários é procurar maneiras de reduzir despesas, renegociar compromissos e preservar o caixa. Essas decisões podem ser necessárias, mas nem sempre resolvem os problemas que levaram a empresa à crise.
Uma indústria pode continuar vendendo, mas perder margem por causa de processos ineficientes. Uma rede varejista pode manter um faturamento expressivo enquanto suas unidades consomem recursos acima do previsto. Já uma empresa de serviços pode enfrentar dificuldades porque a estrutura organizacional deixou de acompanhar seu crescimento.
Nessas situações, superar a crise exige mais do que administrar suas consequências. É preciso compreender o que deixou de funcionar e identificar quais mudanças podem recuperar a capacidade de gerar resultados. É nesse contexto que o turnaround operacional ganha relevância.
Ao reorganizar processos, responsabilidades, recursos e prioridades, a empresa pode enfrentar as causas da deterioração e construir uma operação mais eficiente. Isso não significa que toda crise represente uma oportunidade positiva ou que a recuperação seja garantida.
O potencial de transformação depende da viabilidade do negócio, das decisões tomadas e da capacidade de executá-las.
Os casos recentes de Bradesco, Americanas, Azul e Oi ajudam a compreender como diferentes organizações brasileiras reagiram a problemas de desempenho, endividamento e competitividade, e por que nem toda reestruturação produz os resultados esperados.
O que é turnaround operacional e como ele transforma uma empresa?
O turnaround operacional é um processo de recuperação empresarial baseado em mudanças coordenadas na maneira como a organização executa suas atividades, utiliza recursos e administra resultados.
Seu objetivo é reverter uma trajetória de deterioração por meio da melhoria da eficiência, da produtividade, da rentabilidade e da capacidade de execução. Diferentemente de uma medida isolada de redução de despesas, essa abordagem procura compreender como diferentes problemas se relacionam.
Imagine uma empresa que apresenta queda de rentabilidade há três anos. A princípio, seus gestores atribuem os resultados ao aumento dos custos. Entretanto, uma análise mais profunda revela que parte das perdas decorre de estoques excessivos, retrabalho, baixa produtividade e decisões comerciais que não consideram a margem dos produtos.
Cortar despesas administrativas pode aliviar a pressão financeira, mas dificilmente resolverá todos esses problemas. A recuperação exigirá revisar processos, reorganizar prioridades, melhorar a utilização dos recursos e estabelecer mecanismos de acompanhamento.
É importante compreender que o turnaround operacional pode integrar um programa mais amplo de recuperação empresarial, que também contemple renegociação de dívidas, mudanças societárias e revisão do posicionamento estratégico.
Em termos práticos, o processo de retomada de uma empresa depende da combinação entre diagnóstico, estabilização financeira e implementação de medidas capazes de recuperar o desempenho.
Isso significa que a eficiência operacional não deve ser analisada separadamente da estratégia.
Uma empresa pode produzir mais rapidamente e, ainda assim, continuar enfrentando dificuldades se seus produtos não atenderem às necessidades dos clientes ou se sua política comercial comprometer a rentabilidade.
O verdadeiro desafio está em reorganizar a operação para que ela volte a contribuir de maneira consistente para os resultados do negócio.
Como identificar oportunidades de mudança durante uma crise empresarial?
Uma crise costuma tornar mais evidentes problemas que já existiam, mas que eram compensados por períodos de crescimento, disponibilidade de crédito ou resultados comerciais favoráveis.
Quando essas condições mudam, a empresa passa a perceber com maior clareza o impacto de seus processos, estruturas e decisões. O primeiro passo é transformar essa percepção em um diagnóstico baseado em informações confiáveis.
Processos que geram custos e desperdícios
Atividades repetidas, falhas de comunicação, estoques desajustados e procedimentos desnecessários podem consumir recursos sem acrescentar valor para o cliente. Esses problemas nem sempre aparecem de maneira isolada nos demonstrativos financeiros.
Uma empresa pode identificar aumento no custo de produção, por exemplo, sem perceber que parte dele decorre de retrabalho entre departamentos. A revisão operacional deve investigar onde os recursos são utilizados, quais atividades apresentam perdas e quais processos precisam ser redesenhados.
Entretanto, reduzir custos indiscriminadamente também pode comprometer a qualidade e a capacidade produtiva. O objetivo deve ser eliminar ineficiências, preservando as atividades essenciais para o funcionamento do negócio.
Produtos, serviços e unidades com baixa rentabilidade
O faturamento total nem sempre revela quais partes da empresa contribuem efetivamente para seus resultados. Uma rede de lojas pode apresentar crescimento nas vendas, enquanto determinadas unidades operam com margens insuficientes para sustentar sua estrutura.
Da mesma forma, um produto com alta demanda pode exigir investimentos elevados em estoque e capital de giro. Por isso, a gestão financeira de empresas precisa conectar receitas, custos, margens e utilização de recursos.
Essa análise permite compreender se determinados produtos, canais ou unidades devem receber novos investimentos, passar por mudanças ou ter sua continuidade reavaliada. A decisão não deve considerar apenas o resultado imediato. Também é necessário avaliar o papel estratégico de cada atividade e as consequências de eventuais mudanças.
Falhas de gestão e responsabilidades pouco claras
Empresas em dificuldade frequentemente enfrentam problemas que não podem ser resolvidos apenas com ajustes financeiros. Decisões concentradas no fundador, lideranças sem autonomia e ausência de critérios de acompanhamento podem comprometer a implementação das mudanças.
Imagine uma organização em que todas as contratações, negociações e decisões operacionais precisam passar pelos sócios.
Durante um período de crescimento, esse modelo pode parecer eficiente. Entretanto, quando surgem problemas simultâneos em diferentes áreas, a centralização tende a dificultar respostas rápidas.
Desenvolver lideranças capazes de sair do operacional e atuar de maneira mais estratégica ajuda a distribuir responsabilidades e preparar a organização para decisões mais complexas. Isso exige definir níveis de autonomia, responsabilidades e critérios claros para decisões relevantes.
Necessidade de revisar prioridades estratégicas
Uma crise também pode mostrar que a empresa está investindo recursos em iniciativas que já não contribuem adequadamente para seus objetivos. Projetos iniciados em outros momentos podem perder relevância diante de mudanças no mercado, na concorrência ou na disponibilidade financeira.
Nesse cenário, manter todas as iniciativas em andamento pode comprometer a recuperação. O planejamento estratégico empresarial permite avaliar quais prioridades permanecem relevantes e quais decisões precisam ser revistas.
A questão não é apenas identificar onde a empresa pode economizar, mas compreender onde vale a pena continuar investindo.
Quais empresas brasileiras passaram por processos de turnaround e reestruturação?
O Brasil possui exemplos conhecidos de organizações que enfrentaram dificuldades significativas e implementaram mudanças em suas operações, estruturas financeiras e estratégias. Entretanto, é necessário analisar cada experiência de acordo com suas características.
Algumas empresas registraram avanços relevantes na recuperação do desempenho. Outras concluíram etapas de reorganização financeira, mas ainda enfrentam desafios operacionais. Existem também situações em que as mudanças não foram suficientes para preservar a viabilidade do negócio.
Essas diferenças oferecem aprendizados importantes para empresários de diferentes setores.
Bradesco: transformação operacional para recuperar eficiência e rentabilidade
O Bradesco anunciou, em fevereiro de 2024, um plano de transformação voltado à recuperação sustentável da rentabilidade, ao aumento da eficiência e à modernização das operações. A iniciativa surgiu em um contexto de pressão sobre os resultados e necessidade de revisar aspectos do funcionamento do banco.
Na apresentação oficial dos resultados do primeiro trimestre de 2024, o Bradesco apresentou um programa que envolvia reorganização estrutural, investimentos tecnológicos e revisão do atendimento aos clientes.
Entre as medidas divulgadas estavam a redução de níveis hierárquicos, a revisão da estrutura de gestão, mudanças na rede de atendimento e o fortalecimento dos canais digitais.
O banco também informou a organização de um escritório de transformação, com mais de 800 pessoas envolvidas e mais de 2.600 iniciativas registradas até maio de 2024. Esses números ajudam a compreender a abrangência das mudanças e a necessidade de acompanhar diferentes frentes de implementação.
O programa não se limitava a reduzir despesas. Também procurava modificar a forma como o banco se organizava, utilizava tecnologia e desenvolvia seu relacionamento com os clientes.
E quais foram os resultados?
Em 22 de outubro de 2026, o Bradesco divulgou lucro líquido recorrente de R$ 7,1 bilhões no terceiro trimestre, crescimento de 14,6% em comparação com o mesmo período de 2025, segundo reportagem da Reuters sobre o balanço.
Embora o resultado represente uma evolução, não é possível atribuir toda a melhora exclusivamente ao programa de transformação. Condições econômicas, comportamento do crédito, receitas financeiras e outros fatores também influenciam o desempenho de uma instituição bancária.
O principal aprendizado do Bradesco está na coordenação das mudanças. Transformações abrangentes precisam conectar estratégia, tecnologia, estrutura organizacional e indicadores de desempenho.
Para empresas de outros setores, a lição é compreender que problemas complexos raramente são resolvidos por uma única iniciativa.
Americanas: reorganização operacional depois de uma crise de grande proporção
A Americanas enfrentou uma crise de grandes proporções a partir de janeiro de 2023, após a revelação de irregularidades contábeis e de um endividamento que exigiu uma reorganização financeira profunda.
A empresa iniciou um processo de recuperação judicial e precisou revisar sua estrutura de negócios, seus compromissos e parte de suas operações. Durante esse período, a reorganização envolveu medidas como venda de ativos, revisão do portfólio e mudanças na estrutura operacional.
Em 19 de outubro de 2026, a Justiça do Rio de Janeiro determinou o encerramento da recuperação judicial da companhia.
De acordo com a Agência Brasil, em reportagem sobre a decisão judicial, o encerramento considerou o cumprimento das obrigações previstas para o período de fiscalização judicial do plano, sem impedir questionamentos posteriores de credores.
A decisão representou um marco importante no processo de reorganização, mas não significou que todos os desafios operacionais e financeiros da empresa estivessem superados.
A própria Americanas informou, em comunicado oficial de 19 de outubro de 2026, que havia registrado crescimento de 9,3% nas vendas nas mesmas lojas no primeiro semestre de 2026 e ganhos de eficiência operacional de aproximadamente R$ 500 milhões.
Esses indicadores devem ser interpretados juntamente com a evolução da rentabilidade, do caixa e dos compromissos remanescentes. O caso também mostra como problemas de governança podem comprometer a credibilidade e a continuidade de uma organização.
A recuperação não depende apenas de renegociar dívidas ou vender ativos. É necessário reconstruir controles, estabelecer responsabilidades e desenvolver uma operação capaz de sustentar resultados futuros.
Nesse contexto, a relação entre planejamento estratégico e governança torna-se especialmente importante para orientar decisões e acompanhar sua execução. O principal aprendizado da Americanas é que uma reorganização financeira precisa ser acompanhada de mudanças efetivas na gestão e na operação.
Azul: reorganização financeira para criar condições de continuidade
A companhia aérea Azul também passou por um processo relevante de reestruturação empresarial. Em maio de 2025, a empresa iniciou um procedimento de Chapter 11 nos Estados Unidos, mecanismo jurídico utilizado para reorganização de dívidas e continuidade das atividades sob supervisão judicial.
O processo ocorreu em um setor marcado por custos operacionais elevados, necessidades intensivas de capital e exposição a fatores como combustível, câmbio e demanda por viagens. Em 20 de fevereiro de 2026, a Azul comunicou oficialmente a conclusão de sua reestruturação financeira e a saída do Chapter 11.
Segundo o fato relevante apresentado pela companhia à SEC, reguladora do mercado de capitais dos Estados Unidos, o processo envolveu redução de aproximadamente US$ 2,5 bilhões em dívidas e obrigações de arrendamento.
A reorganização financeira buscou fortalecer o balanço e proporcionar maior estabilidade para a continuidade das operações. Entretanto, a conclusão do procedimento jurídico não significa automaticamente que todas as questões operacionais tenham sido resolvidas.
Uma companhia aérea continua precisando administrar sua frota, custos, rotas, capacidade de atendimento e investimentos de maneira compatível com a demanda.
Por isso, a reorganização financeira deve criar condições para que a empresa trabalhe sua eficiência e sua capacidade de gerar resultados. O caso demonstra a importância de alinhar estrutura de capital e capacidade operacional.
O principal aprendizado da Azul é que a redução do endividamento pode proporcionar espaço para reorganizar o negócio, mas a sustentabilidade depende da execução das decisões posteriores.
Oi: os limites de uma reestruturação empresarial
A trajetória da Oi oferece uma perspectiva diferente sobre os desafios da recuperação empresarial. Ao longo dos últimos anos, a companhia realizou mudanças importantes em seu portfólio e em seu modelo de negócios, incluindo a venda de ativos e a reorganização de atividades no setor de telecomunicações.
Apesar dessas medidas, a empresa continuou enfrentando dificuldades financeiras e novos processos judiciais. Em 25 de agosto de 2026, a 1ª Câmara de Direito Privado do Tribunal de Justiça do Rio de Janeiro decretou a falência da Oi, em decisão relacionada à incapacidade de cumprir compromissos com credores.
Segundo a Agência Brasil, em reportagem sobre a decisão, a companhia enfrentava dívidas estimadas em R$ 44 bilhões, envolvendo aproximadamente 164 mil credores. A continuidade de serviços essenciais foi objeto de medidas específicas para preservar o atendimento aos usuários durante os desdobramentos do processo.
Esse cenário evidencia que mudanças de portfólio, venda de ativos e renegociação de obrigações não garantem, isoladamente, a recuperação da viabilidade financeira. A transformação precisa ser acompanhada de uma avaliação realista da capacidade de gerar caixa, financiar investimentos e cumprir compromissos.
Também é necessário reconhecer quando a deterioração do negócio ultrapassa as condições efetivas de recuperação. O principal aprendizado da Oi está nos limites da reestruturação. Nem toda empresa consegue recuperar sua viabilidade, mesmo após mudanças profundas.
Para os empresários, esse caso reforça a importância de identificar problemas antecipadamente e avaliar continuamente se as medidas adotadas são suficientes.
O que os casos brasileiros ensinam sobre recuperação operacional?
Embora atuem em setores diferentes, Bradesco, Americanas, Azul e Oi mostram como a recuperação empresarial depende de uma combinação entre estrutura financeira, decisões estratégicas e capacidade operacional.
A principal lição não está em reproduzir as medidas dessas companhias, mas em compreender os critérios que orientaram suas transformações.
| Empresa | Principal frente de mudança | Aprendizado para a gestão |
| Bradesco | Transformação organizacional, tecnológica e operacional | Coordenar mudanças com indicadores e responsabilidades claras |
| Americanas | Reorganização financeira, de ativos e da operação | Reconstruir controles e buscar sustentabilidade operacional |
| Azul | Reestruturação financeira relacionada à continuidade do negócio | Alinhar compromissos financeiros à capacidade de operar |
| Oi | Mudança de portfólio e modelo de negócios | Avaliar continuamente os limites e a viabilidade das transformações |
Esses exemplos também demonstram que a recuperação não deve ser medida apenas pelo cumprimento de um plano ou pela conclusão de uma etapa jurídica. É necessário observar se a empresa apresenta melhorias consistentes em sua capacidade de gerar caixa, preservar margens e operar de maneira competitiva.
Outro aprendizado importante está na necessidade de identificar as causas dos problemas.
Reduzir despesas sem compreender a origem das perdas pode produzir alívio temporário, mas não necessariamente melhorar a posição da empresa no mercado. Da mesma forma, renegociar dívidas pode oferecer tempo para implementar mudanças, sem substituir a necessidade de reorganização operacional.
Como implementar um turnaround operacional na sua empresa?
Empresas de diferentes portes podem aproveitar os princípios da recuperação operacional, desde que adaptem as medidas à sua estrutura, aos recursos disponíveis e à gravidade dos problemas.
Não existe um roteiro capaz de garantir resultados para todos os negócios. Entretanto, cinco decisões ajudam a organizar o processo.
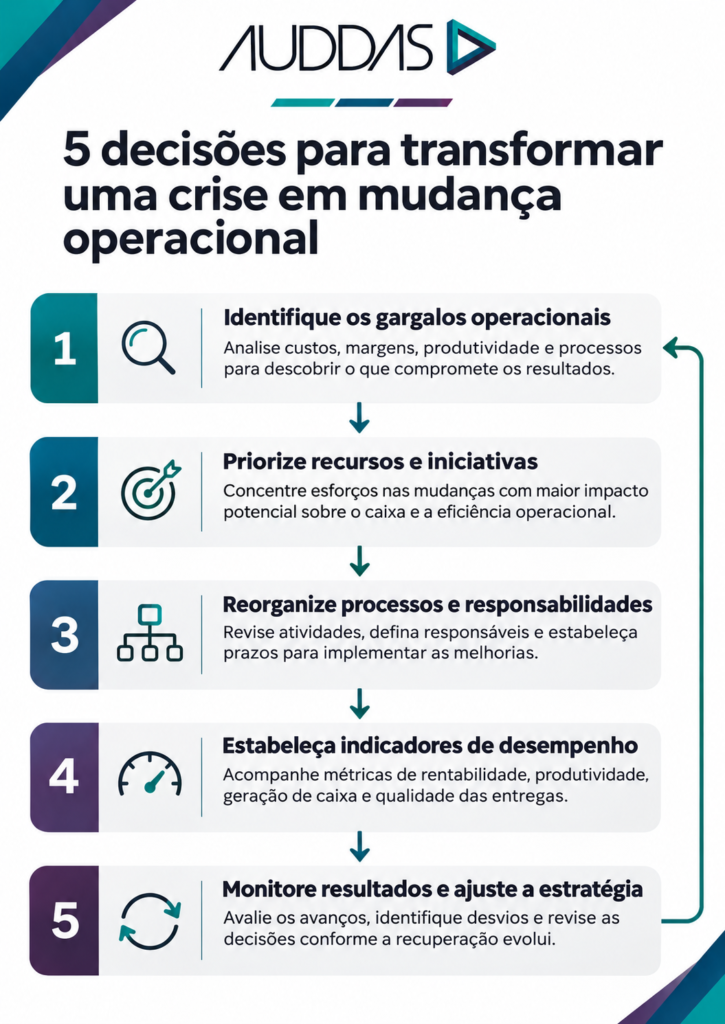
1. Identifique os gargalos que comprometem os resultados
O primeiro passo é compreender quais atividades estão prejudicando a eficiência e a rentabilidade. Essa investigação deve considerar indicadores financeiros e operacionais, além da experiência dos profissionais envolvidos nos processos.
Imagine uma indústria que apresenta custos crescentes de produção. Antes de reduzir equipes ou suspender investimentos, a liderança precisa avaliar se existem perdas relacionadas à manutenção de equipamentos, desperdício de materiais ou falhas no planejamento.
O diagnóstico deve permitir que a empresa diferencie sintomas de causas.
2. Priorize mudanças com impacto sobre caixa e eficiência
Durante uma crise, a disponibilidade de recursos costuma ser limitada. Por isso, nem todas as iniciativas podem ser executadas simultaneamente. A liderança precisa avaliar quais medidas apresentam maior urgência, quais exigem investimentos e quais podem contribuir efetivamente para os resultados.
Essa avaliação deve considerar o tempo necessário para que os benefícios apareçam. Uma mudança de processo pode gerar melhorias relativamente rápidas. Já a modernização de uma estrutura produtiva pode exigir investimentos elevados e um prazo maior de implementação.
O objetivo é organizar as decisões conforme sua contribuição potencial para a recuperação, sem comprometer a continuidade do negócio.
3. Reorganize processos e responsabilidades
Uma transformação operacional precisa sair do planejamento e chegar à rotina das equipes. Para isso, é necessário definir responsáveis, prazos e critérios de decisão. Considere uma empresa que pretende reduzir atrasos nas entregas.
A iniciativa pode exigir mudanças nas áreas comercial, logística, estoque e atendimento. Sem responsáveis definidos e integração entre os departamentos, cada equipe poderá adotar soluções isoladas, sem corrigir a origem do problema.
A reorganização também depende de lideranças preparadas para acompanhar a execução e tomar decisões dentro de suas responsabilidades.
4. Estabeleça indicadores e acompanhe os resultados
Mudanças operacionais precisam apresentar resultados verificáveis. Uma empresa que pretende melhorar a produtividade deve estabelecer indicadores capazes de demonstrar se as alterações estão produzindo os efeitos esperados.
Nesse contexto, a gestão à vista pode contribuir para integrar indicadores ao acompanhamento cotidiano e facilitar a identificação de desvios. Entretanto, o objetivo não é acompanhar a maior quantidade possível de métricas.
É necessário selecionar informações diretamente relacionadas aos problemas diagnosticados e às prioridades da recuperação.
5. Ajuste a estratégia conforme a recuperação avança
A implementação de mudanças também produz novas informações. Uma iniciativa considerada prioritária no diagnóstico inicial pode apresentar resultados inferiores aos esperados, enquanto outras oportunidades podem surgir durante o processo.
A liderança precisa estar preparada para revisar decisões e reorganizar recursos. Isso não significa modificar constantemente os objetivos, mas compreender quando as evidências justificam uma mudança de direção.
O turnaround operacional deve ser acompanhado como um processo de aprendizado e melhoria, e não como um plano que permanece inalterado até sua conclusão.
Quais erros podem comprometer um turnaround operacional?
Mesmo quando os problemas são identificados corretamente, determinadas decisões podem reduzir a eficácia da recuperação.
Entre os erros mais relevantes estão:
- Cortar custos sem critérios: eliminar despesas essenciais pode comprometer a qualidade, a produtividade e a capacidade de atendimento;
- Ignorar a experiência das equipes: profissionais próximos à operação podem conhecer gargalos que não aparecem nos relatórios executivos;
- Negligenciar o fluxo de caixa: mudanças de longo prazo podem se tornar inviáveis quando a empresa não administra adequadamente suas obrigações imediatas;
- Adiar decisões difíceis: manter processos, produtos ou estruturas que comprometem os resultados pode ampliar a deterioração financeira;
- Investir sem avaliar o retorno: novas tecnologias e projetos precisam ser analisados conforme seus custos, riscos e contribuição para a recuperação;
- Não acompanhar a execução: iniciativas sem responsáveis ou indicadores podem permanecer incompletas, mesmo quando foram bem planejadas.
Também é importante evitar a expectativa de que a recuperação ocorrerá rapidamente. Os efeitos de uma transformação variam conforme a complexidade da operação, a situação financeira e as condições do mercado.
A liderança precisa comunicar essas limitações de maneira transparente e trabalhar com projeções realistas.
Como saber se as mudanças estão realmente recuperando a empresa?
A evolução do faturamento pode representar um sinal positivo, mas não deve ser utilizada isoladamente para avaliar a recuperação. Uma empresa pode vender mais e continuar enfrentando dificuldades se suas margens diminuírem ou se a expansão exigir recursos superiores à capacidade de financiamento.
Por isso, a análise deve considerar diferentes indicadores, como:
- Margem operacional: permite acompanhar a rentabilidade das atividades e identificar se a empresa está melhorando sua capacidade de gerar resultados;
- Geração de caixa: demonstra se as operações estão contribuindo para a disponibilidade de recursos financeiros;
- Capital de giro: ajuda a compreender as necessidades de financiamento relacionadas a estoques, recebimentos e pagamentos;
- Produtividade: permite avaliar se a empresa consegue produzir ou entregar mais resultados com os recursos disponíveis;
- Custos por unidade: ajudam a identificar o efeito das mudanças sobre a eficiência de processos produtivos ou serviços;
- Retrabalho e desperdícios: demonstram se as melhorias operacionais estão reduzindo perdas de tempo, materiais e recursos;
- Cumprimento de prazos: contribui para acompanhar a confiabilidade das operações e a qualidade das entregas;
- Rentabilidade por produto, canal ou unidade: permite compreender quais atividades estão contribuindo para o resultado econômico.
A escolha dos indicadores depende das características do negócio. Uma indústria, uma empresa de serviços e uma rede varejista não precisam acompanhar exatamente as mesmas métricas.
O ponto central é verificar se os resultados representam uma melhoria estrutural ou apenas um alívio temporário.
Essa distinção também importa para a geração de valor de uma empresa, pois a capacidade de produzir resultados consistentes, administrar riscos e utilizar recursos com eficiência influencia a sustentabilidade do negócio.
Transformar uma crise exige mudar a maneira de operar
Uma crise empresarial pode revelar problemas que passaram despercebidos durante períodos de crescimento ou estabilidade. Entretanto, identificar essas dificuldades não é suficiente para recuperar os resultados.
O turnaround operacional exige decisões consistentes sobre processos, recursos, pessoas e prioridades. Também depende de uma estrutura de gestão capaz de transformar diagnósticos em ações e acompanhar seus efeitos.
Os casos de Bradesco, Americanas, Azul e Oi demonstram que reestruturações podem assumir diferentes formatos e produzir resultados distintos. Enquanto algumas organizações apresentam avanços em eficiência e reorganização financeira, outras continuam enfrentando desafios relevantes ou não conseguem preservar sua viabilidade.
Para empresários, a principal lição é que uma crise não deve ser tratada apenas como uma situação a ser administrada até que o mercado melhore.
Sempre que houver condições de recuperação, é necessário investigar suas causas, rever práticas que deixaram de funcionar e construir uma operação mais preparada para os desafios futuros. E essas mudanças não precisam começar apenas quando a empresa já enfrenta uma crise grave.
A Auddas atua ao lado de empresários nas áreas de Estratégia, Gestão, Governança e Capital, apoiando a profissionalização das organizações e a construção de estruturas mais eficientes.
Com uma abordagem de dono para dono, contribui para conectar prioridades estratégicas, decisões de gestão e execução operacional.
Sua empresa precisa reorganizar processos, recuperar eficiência ou preparar um novo ciclo de crescimento? Conheça a Auddas e descubra como transformar decisões empresariais em mudanças concretas e sustentáveis.