

Uma empresa pode ter clientes, produtos competitivos e uma operação consolidada, mas ainda enfrentar dificuldades para manter suas atividades. O aumento das dívidas, a redução das margens e a falta de recursos para cumprir obrigações financeiras podem transformar problemas administráveis em uma crise que ameaça a continuidade do negócio.
Por isso, negociar prazos com fornecedores ou contratar novos empréstimos nem sempre é suficiente. Quando o endividamento compromete a capacidade de operação, pode ser necessário avaliar medidas mais profundas de reorganização.
A recuperação judicial é uma das alternativas previstas na legislação brasileira para empresas que enfrentam uma crise econômico-financeira. O procedimento busca criar condições para reorganizar obrigações e preservar atividades empresariais que ainda possuem viabilidade econômica.
Entretanto, recorrer à Justiça não significa eliminar dívidas ou garantir que o negócio continuará funcionando. A efetividade do processo depende de fatores como capacidade de geração de caixa, negociação com credores e implementação de mudanças na gestão.
Neste artigo, você vai entender como funciona a recuperação judicial, quem pode solicitá-la, quais são suas etapas e em que situações ela pode contribuir para a continuidade de uma empresa.
O que é recuperação judicial e para que serve?
A recuperação judicial é um procedimento previsto na Lei nº 11.101/2005 que permite a empresários e sociedades empresárias elegíveis buscar a superação de uma crise econômico-financeira, mediante condições e mecanismos definidos legalmente.
O objetivo é oferecer uma alternativa à falência quando existem perspectivas de continuidade da atividade empresarial.
De acordo com o artigo 47 da Lei de Recuperação e Falências, o procedimento busca permitir a manutenção da atividade produtiva, dos empregos e dos interesses dos credores, preservando a função social da empresa.
Isso significa que a legislação procura equilibrar diferentes interesses. De um lado, está a empresa que precisa reorganizar suas obrigações para continuar operando. Do outro, estão credores, trabalhadores e demais envolvidos que dependem do cumprimento de compromissos financeiros.
Imagine uma indústria que enfrenta dificuldades para pagar financiamentos e fornecedores, mas mantém clientes, demanda pelos produtos e capacidade operacional.
Se a empresa conseguir reorganizar suas dívidas e recuperar condições financeiras sustentáveis, a continuidade das atividades poderá representar uma alternativa economicamente mais adequada do que o encerramento imediato.
Entretanto, essa possibilidade depende da situação concreta do negócio. A recuperação não substitui uma gestão eficiente nem torna viável uma operação que apresenta problemas estruturais sem perspectivas realistas de solução.
Ou seja, antes de iniciar o procedimento, é necessário avaliar as causas da crise e a capacidade da empresa de sustentar um plano de reorganização.
Como funciona a recuperação judicial na prática?
O processo envolve etapas jurídicas, financeiras e administrativas. Embora cada caso apresente particularidades, a legislação estabelece uma sequência de procedimentos para organizar o pedido, apresentar propostas de reorganização e permitir a participação dos credores. Conheça as principais etapas.
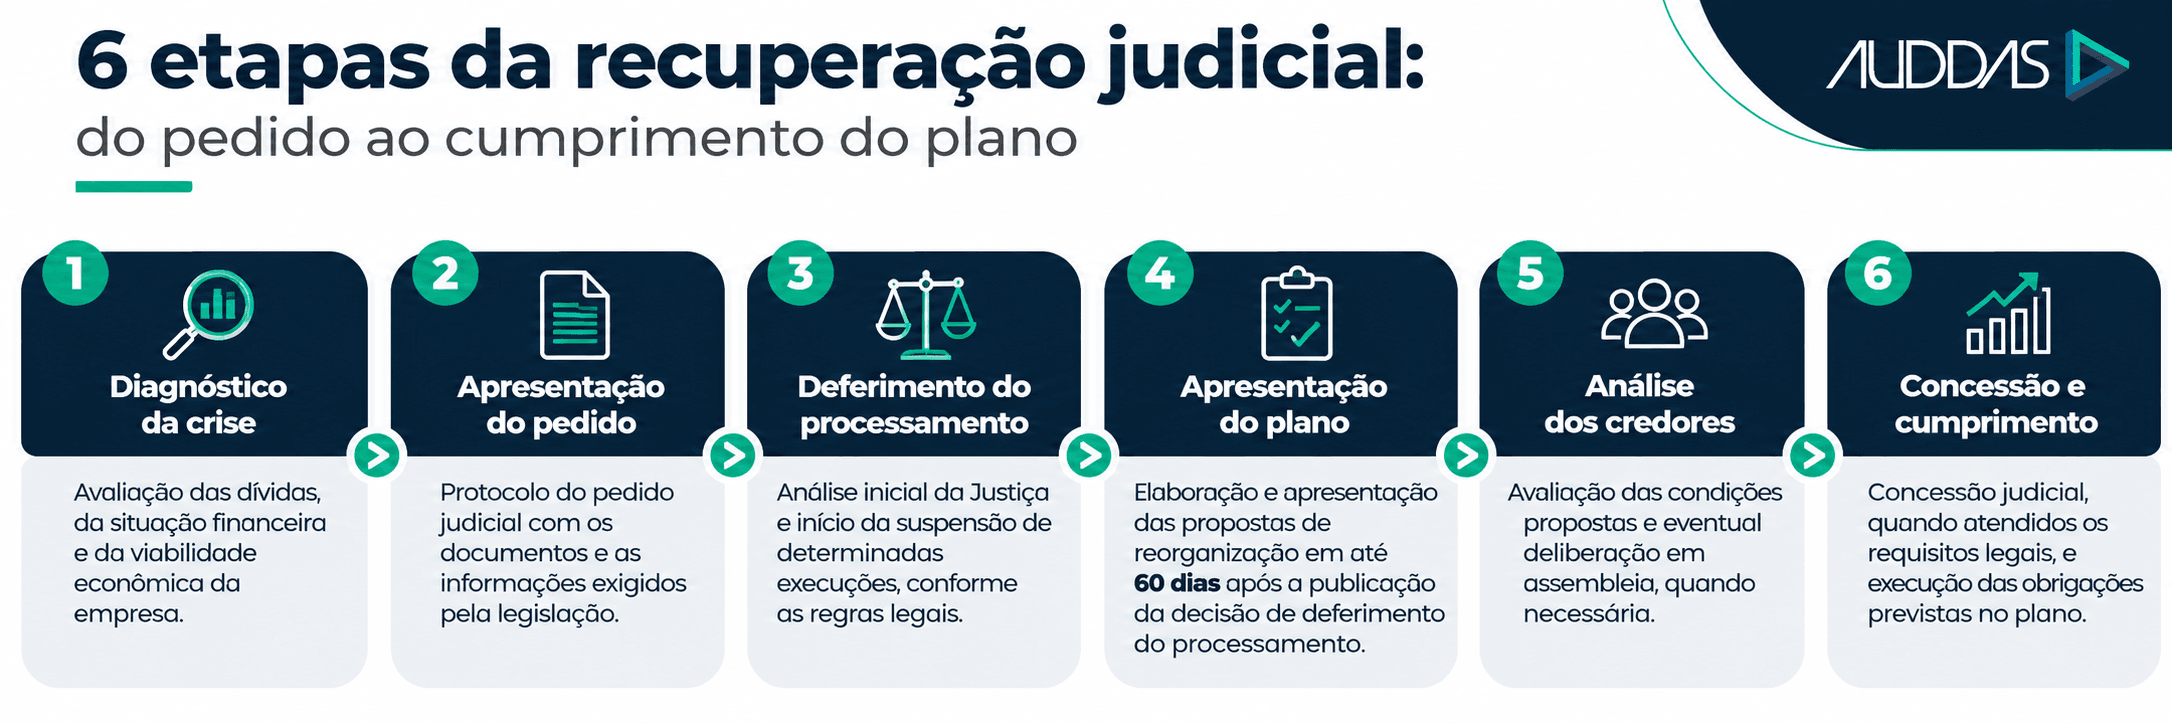
1. Diagnóstico da crise e preparação do pedido
Antes de recorrer à Justiça, a empresa precisa compreender sua situação financeira e identificar os fatores que provocaram a crise.
O problema pode estar relacionado à queda nas receitas, ao excesso de endividamento, à redução da rentabilidade ou ao aumento da necessidade de capital de giro.
Em alguns casos, essas dificuldades aparecem simultaneamente. Uma empresa que expandiu suas operações rapidamente, por exemplo, pode apresentar aumento no faturamento, mas enfrentar falta de recursos devido aos investimentos realizados e aos prazos de recebimento dos clientes.
O diagnóstico deve considerar dívidas, patrimônio, resultados financeiros, contratos e capacidade de geração de caixa. Essa análise é importante para verificar se a atividade possui condições de continuidade e quais medidas seriam necessárias para sua reorganização.
O artigo 51 da Lei nº 11.101/2005 (Lei de Recuperação e Falências) também exige a apresentação de documentos e informações específicos, incluindo a exposição das causas da crise e as demonstrações contábeis da empresa.
A preparação adequada ajuda a compreender a situação empresarial e a construir propostas fundamentadas.
2. Apresentação do pedido à Justiça
Após avaliar sua situação e reunir a documentação necessária, a empresa pode apresentar o pedido ao juízo competente, observados os requisitos legais. A petição deve demonstrar as razões da crise econômico-financeira e conter os documentos exigidos pela legislação.
Entre eles estão demonstrações contábeis, relações de credores, informações sobre empregados e outros registros pertinentes. O juiz realiza a análise inicial do pedido e da documentação.
Quando os requisitos formais estão atendidos, pode deferir o processamento da recuperação. É importante compreender que o deferimento do processamento não significa que a recuperação foi concedida.
Essa decisão permite o andamento do procedimento, mas a aprovação e a concessão da recuperação dependem das etapas e condições posteriores. A empresa também passa a cumprir obrigações específicas de informação e acompanhamento durante o processo.
3. Deferimento do processamento e suspensão de execuções
Uma das medidas previstas na legislação é a suspensão temporária de determinadas execuções e atos de cobrança sujeitos ao regime recuperacional. Esse mecanismo é conhecido como stay period, expressão inglesa que significa “período de suspensão”.
Recebe esse nome porque suspende temporariamente determinadas cobranças e execuções contra a empresa, permitindo que ela organize suas finanças e negocie com credores. O prazo é de 180 dias, prorrogável excepcionalmente por igual período.
Seu objetivo é evitar que iniciativas individuais de cobrança comprometam a reorganização da empresa antes que exista uma oportunidade de negociar coletivamente com os credores.
Conforme o Superior Tribunal de Justiça (STJ), o prazo legal é de 180 dias, contados do deferimento do processamento, com possibilidade de prorrogação por igual período, uma única vez, em caráter excepcional e nas condições previstas em lei.
Esse intervalo pode oferecer espaço para a empresa organizar suas propostas e negociar alternativas de pagamento. Entretanto, a suspensão não alcança automaticamente todos os créditos e procedimentos.
Determinadas obrigações possuem tratamento específico, como os créditos tributários e algumas operações com garantias previstas na legislação. Além disso, o prazo de suspensão não corresponde à duração total do processo.
Portanto, o mecanismo deve ser compreendido como uma proteção temporária e limitada, não como autorização para deixar de cumprir indiscriminadamente as obrigações empresariais.
4. Elaboração e apresentação do plano de recuperação
O plano é um dos documentos centrais do procedimento. Nele, a empresa apresenta as medidas que pretende adotar para enfrentar a crise e reorganizar suas obrigações.
Segundo o artigo 53 da Lei nº 11.101/2005, o plano deve ser apresentado em até 60 dias da publicação da decisão que deferiu o processamento, sob as consequências previstas na legislação.
O documento precisa indicar os meios de recuperação propostos, demonstrar a viabilidade econômica e apresentar os elementos técnicos exigidos.
Dependendo da situação, as medidas podem envolver renegociação de prazos, alterações nas condições de pagamento, reorganização de ativos, mudanças operacionais e outras alternativas legalmente admitidas.
Considere uma empresa que possui dívidas incompatíveis com sua geração atual de caixa. Uma proposta de alongamento dos pagamentos pode ajudar a reduzir a pressão imediata. Entretanto, ela será insuficiente se a operação continuar acumulando prejuízos e aumentando o endividamento.
Por isso, um plano consistente precisa relacionar as condições de pagamento à capacidade financeira do negócio. As projeções devem considerar receitas, despesas, capital de giro, investimentos e riscos que possam comprometer os resultados esperados.
5. Análise e deliberação dos credores
Os credores possuem papel importante no processo, pois são diretamente afetados pelas condições propostas. Após a apresentação do plano, existem procedimentos legais para manifestação e eventual apresentação de objeções.
Quando ocorre objeção de credor, a legislação prevê a convocação de assembleia-geral para deliberar sobre o plano. Nessa etapa, podem ser discutidas condições de pagamento e outras medidas previstas na proposta, respeitados os limites legais.
A negociação precisa considerar os interesses das diferentes classes de credores e a capacidade real de cumprimento das obrigações. É importante destacar que nem todo plano precisa necessariamente ser votado em assembleia.
Além disso, a realização depende das condições processuais, especialmente da existência de objeções. A legislação também contempla situações específicas de aprovação, rejeição e alternativas de apresentação de planos pelos credores.
Portanto, não existe garantia de que a proposta apresentada pela empresa será aceita.
6. Concessão e cumprimento do plano
Quando são atendidas as condições legais, o juiz pode conceder a recuperação. A partir desse momento, a empresa precisa cumprir as obrigações previstas no plano aprovado ou homologado, conforme o caso.
Isso envolve respeitar condições de pagamento e executar as medidas de reorganização assumidas. O processo também possui mecanismos de fiscalização, incluindo a atuação do administrador judicial e a apresentação de informações sobre o cumprimento das obrigações.
A legislação permite que o juiz mantenha a empresa sob supervisão judicial em relação às obrigações do plano que vencerem em um período de até dois anos após a concessão, conforme o artigo 61.
Esse prazo não significa que todas as dívidas precisam ser pagas em dois anos, nem que os efeitos econômicos do plano terminam necessariamente nesse período. O descumprimento das obrigações pode gerar consequências relevantes, inclusive falência nas hipóteses previstas em lei.
Ou seja, a concessão não representa o encerramento dos desafios financeiros. Ela marca uma etapa importante de implementação e acompanhamento da reorganização empresarial.
Quem pode solicitar recuperação judicial?
O procedimento não está disponível indistintamente para qualquer pessoa ou organização que possua dívidas. A Lei nº 11.101/2005 estabelece requisitos específicos para empresários e sociedades empresárias.
De acordo com o artigo 48, em regra, o devedor precisa exercer regularmente suas atividades há mais de dois anos e cumprir outras condições legais.
Entre os requisitos estão não ser falido, ressalvadas as situações legalmente previstas, não ter obtido recuperação judicial nos períodos de impedimento definidos em lei e atender às restrições relativas a determinadas condenações por crimes previstos na legislação.
Também existem organizações expressamente excluídas desse regime, como instituições financeiras, seguradoras e empresas públicas, que se submetem a regras próprias.
A legislação contempla particularidades para determinadas atividades, incluindo situações envolvendo produtores rurais e regimes especiais aplicáveis a microempresas e empresas de pequeno porte. Por isso, o enquadramento deve ser analisado individualmente.
Além de verificar os requisitos jurídicos, é necessário compreender se o negócio possui condições econômicas de se reorganizar. A possibilidade legal de apresentar o pedido não significa, por si só, que essa seja a alternativa mais adequada para a empresa.
Como a recuperação judicial pode ajudar uma empresa em crise?
Possibilidade de reorganizar obrigações financeiras
Um dos benefícios potenciais está na possibilidade de negociar condições de pagamento para os créditos sujeitos ao procedimento. Isso pode envolver novos prazos e outras medidas de reorganização admitidas pela legislação.
A mudança nas condições de pagamento pode contribuir para adequar determinados compromissos à capacidade financeira da empresa. Entretanto, o tratamento das dívidas depende de sua natureza jurídica e das regras aplicáveis. Não existe redução automática de todos os valores devidos.
Tempo para reorganizar a operação
A suspensão temporária de determinadas execuções pode oferecer condições para organizar informações, negociar com credores e implementar medidas prioritárias. Esse período precisa ser utilizado com planejamento.
Uma empresa que enfrenta problemas de liquidez, por exemplo, deverá avaliar não apenas os pagamentos suspensos, mas também as obrigações necessárias para manter suas atividades. Sem controle financeiro e decisões operacionais adequadas, a pressão sobre o caixa poderá continuar aumentando.
Preservação das atividades e dos empregos
A continuidade da operação pode beneficiar diferentes envolvidos, incluindo empregados, fornecedores, clientes e credores. Uma empresa que consegue restabelecer sua capacidade de gerar resultados pode manter relações comerciais e cumprir novas obrigações enquanto executa o plano.
Contudo, preservar a atividade não significa garantir a manutenção de todos os postos de trabalho, contratos ou unidades operacionais. Em determinadas situações, a reorganização pode exigir mudanças relevantes na estrutura do negócio.
A finalidade é buscar condições de continuidade para uma atividade economicamente viável, respeitando as obrigações legais e os direitos envolvidos.
Quais são os riscos e as limitações da recuperação judicial?
Embora possa representar uma alternativa à falência, o procedimento envolve riscos que precisam ser considerados antes da decisão. Um deles está nos custos jurídicos, administrativos e financeiros associados ao processo.
A empresa também passa a lidar com exigências de transparência, apresentação de informações e acompanhamento de suas obrigações. Outro ponto importante é a relação com fornecedores, instituições financeiras e demais parceiros comerciais.
O início do procedimento pode modificar a percepção de risco e influenciar condições de crédito, prazos comerciais e negociações futuras. Também é necessário considerar que nem todas as dívidas estão sujeitas aos mesmos efeitos.
Os créditos tributários, por exemplo, possuem regras próprias de cobrança e regularização. Em decisão divulgada em 2024, o STJ reafirmou a exigência de regularidade fiscal para a concessão da recuperação judicial, observadas as condições legais aplicáveis.
Além disso, determinadas operações com garantias e obrigações constituídas após o pedido podem receber tratamento distinto daquele previsto para os créditos sujeitos ao plano. Outro risco relevante é a incapacidade de cumprir as condições negociadas.
Uma empresa pode conseguir aprovação para reorganizar seus pagamentos e continuar enfrentando dificuldades porque não corrigiu problemas de rentabilidade, eficiência ou geração de caixa.
Por isso, o plano precisa estar fundamentado em premissas consistentes e acompanhado de mudanças capazes de enfrentar as causas da crise.
Qual é a diferença entre recuperação judicial, extrajudicial e falência?
A legislação brasileira contempla instrumentos distintos para lidar com situações de crise e insolvência empresarial. Embora sejam relacionados, seus objetivos e procedimentos não são iguais. Entenda melhor como funciona:
| Instrumento | Finalidade | Principal característica |
| Recuperação judicial | Buscar a superação da crise econômico-financeira e preservar uma atividade viável | Procedimento judicial com apresentação de plano e participação dos credores sujeitos às regras aplicáveis |
| Recuperação extrajudicial | Reorganizar determinadas obrigações por meio de negociação com credores | Negociação de um plano, com possibilidade de homologação judicial e efeitos definidos em lei |
| Falência | Promover a liquidação organizada do patrimônio sujeito ao processo e a satisfação dos credores conforme a ordem legal | Procedimento judicial de liquidação, com regras próprias sobre ativos, credores e eventual continuidade temporária de atividades |
A recuperação extrajudicial pode ser uma alternativa quando existem condições para negociar com credores abrangidos pelo plano, observados os requisitos e limites legais. Já a falência possui finalidade distinta, relacionada à liquidação patrimonial e ao encerramento da atividade empresarial nos termos do procedimento.
A recuperação judicial busca preservar uma atividade economicamente viável, mas não impede que a falência seja decretada caso ocorram as hipóteses previstas na legislação. Já a escolha entre esses caminhos exige avaliação jurídica e financeira individualizada.
Como saber se a recuperação judicial é a melhor alternativa?
A existência de dívidas elevadas não significa que o procedimento judicial seja necessariamente a melhor solução. Antes de tomar essa decisão, a empresa precisa compreender a origem das dificuldades e avaliar alternativas de reorganização.
O primeiro ponto é analisar a capacidade de geração de caixa. Se a operação consegue produzir recursos suficientes para sustentar suas atividades, mas enfrenta um calendário de pagamentos incompatível com essa geração, a renegociação das obrigações pode contribuir para recuperar o equilíbrio.
Por outro lado, quando a empresa apresenta prejuízos operacionais recorrentes e não possui perspectivas realistas de reversão, alterar prazos de pagamento pode ser insuficiente. Também é necessário avaliar a composição do endividamento.
Dívidas bancárias, obrigações tributárias, compromissos trabalhistas e contratos com diferentes garantias podem exigir tratamentos específicos. Outro aspecto relevante é a viabilidade comercial.
A empresa ainda possui demanda por seus produtos ou serviços? Consegue competir no mercado? Tem condições de recuperar margens e manter clientes? Essas perguntas ajudam a compreender se o negócio possui fundamentos econômicos para continuar operando.
Por fim, é importante comparar os custos, os riscos e os efeitos de diferentes alternativas, incluindo negociações diretas, reestruturações financeiras e operações societárias, quando aplicáveis. A decisão deve reunir análises jurídicas, financeiras, estratégicas e operacionais.
O que a empresa precisa fazer para se recuperar financeiramente?
A reorganização financeira não termina na negociação das dívidas. Para sustentar sua continuidade, a empresa precisa enfrentar os fatores que contribuíram para a crise.
Isso pode exigir mudanças em processos, revisão de custos, melhoria de margens e reorganização das decisões de gestão.
Reorganizar o fluxo de caixa e as prioridades financeiras
A primeira medida é compreender a movimentação dos recursos e estabelecer projeções realistas. A empresa precisa identificar quais pagamentos são essenciais à manutenção da operação, quais recebimentos são esperados e quais riscos podem comprometer a disponibilidade financeira.
Uma estrutura de gestão financeira empresarial ajuda a organizar essas informações e conectar o controle dos recursos às decisões da liderança. Essa análise também permite avaliar se as condições de pagamento previstas no plano são compatíveis com a capacidade financeira da organização.
Revisar custos, processos e rentabilidade
A redução de despesas pode ser necessária, mas não deve ocorrer sem avaliar seus efeitos sobre a operação. Cortes indiscriminados podem comprometer a qualidade dos produtos, a capacidade de atendimento ou a manutenção de clientes importantes.
O ideal é identificar ineficiências, compreender a rentabilidade das atividades e avaliar quais mudanças podem contribuir para melhorar os resultados.
Em alguns casos, isso pode envolver a revisão de contratos, processos produtivos, estruturas administrativas e linhas de negócio. O objetivo é reconstruir a capacidade de gerar resultados de maneira sustentável.
Reconstruir o planejamento e estabelecer prioridades
Empresas em crise precisam concentrar recursos e esforços nas iniciativas mais importantes para sua continuidade. Isso exige avaliar quais atividades são economicamente relevantes e quais investimentos podem ser adiados, ajustados ou interrompidos.
O planejamento estratégico empresarial contribui para organizar essas escolhas, conectar decisões aos recursos disponíveis e estabelecer prioridades compatíveis com a realidade da empresa. Em uma situação de reestruturação, também é importante definir responsáveis pelas mudanças e prazos realistas para sua implementação.
Acompanhar indicadores e corrigir desvios
Depois de definir as medidas de reorganização, a empresa precisa acompanhar sua execução. Indicadores de liquidez, geração de caixa, rentabilidade, endividamento e eficiência operacional ajudam a compreender se as ações estão produzindo os efeitos esperados.
A utilização de práticas de gestão à vista pode facilitar o acompanhamento das informações e tornar os resultados mais acessíveis aos responsáveis. Entretanto, acompanhar indicadores só produz valor quando as informações são utilizadas para tomar decisões.
Se uma iniciativa não estiver contribuindo para a recuperação das margens ou para a redução da pressão financeira, será necessário investigar as causas e avaliar ajustes. Esse acompanhamento deve continuar ao longo da reorganização, independentemente da etapa judicial em que a empresa se encontra.
Recuperar a empresa exige mais do que renegociar dívidas
Enfrentar uma crise financeira é um dos desafios mais delicados para empresários e gestores. Quando as obrigações se acumulam e a continuidade das operações fica ameaçada, decisões precipitadas podem agravar os problemas existentes.
A recuperação judicial pode oferecer instrumentos legais para reorganizar determinadas dívidas e criar condições para que empresas viáveis busquem superar suas dificuldades. Entretanto, sua efetividade depende de fatores que ultrapassam o procedimento jurídico.
É necessário compreender as causas da crise, avaliar a capacidade de geração de caixa, negociar condições compatíveis com a realidade do negócio e implementar mudanças na gestão.
Também é importante reconhecer que nem toda empresa conseguirá recuperar sua viabilidade. Em alguns casos, outras alternativas podem ser mais adequadas.
Portanto, o caminho deve começar por um diagnóstico consistente, acompanhado de decisões financeiras, estratégicas e operacionais fundamentadas.
A Auddas atua ao lado de empresários nas áreas de Estratégia, Gestão, Governança e Capital, apoiando a estruturação de negócios, a melhoria da gestão e a tomada de decisões em momentos relevantes de transformação.
Com uma abordagem de dono para dono, contribui para que empresários compreendam seus desafios e desenvolvam caminhos de reorganização alinhados às necessidades de suas empresas.
Conheça a Auddas e entenda como uma gestão mais estruturada pode contribuir para a reorganização financeira e a continuidade do seu negócio.